Pasmor Abogados
  • Nosotros
    • Sandra M. Pasmor
  • Experiencia
      • Experiencia
        • Trayectoria consolidada en asesoramiento jurídico corporativo y empresarial.
      • Áreas de especialización
        • Derecho Corporativo, Tributario y de Inversión Extranjera: nuestro núcleo profesional.
      • Áreas de práctica
        • Asesoramiento integral en múltiples áreas del derecho empresarial y público.
      • Derecho Corporativo, Comercial y Financiero
      • Derecho Tributario y Fiscal
      • Derecho Internacional e Inversión Extranjera
      • Derecho Laboral y de la Seguridad Social
      • Litigios, Arbitraje y Resolución de Conflictos
      • Derecho Penal y Penal Empresarial
      • Derecho Civil, de Familia y Sucesiones
      • Derecho Público y Administrativo
      • Derecho Ambiental y Recursos Naturales
      • Derecho Inmobiliario y Real Estate
      • Derecho de la Propiedad Intelectual y Tecnología
      • Derecho del Consumidor y Competencia
  • Casos de éxito
  • Noticias
  • Sala de prensa
  • Contacto
  • Español
    • Español
    • English
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to Facebook Link to Facebook Link to Facebook
  • Link to Instagram Link to Instagram Link to Instagram
  • Link to LinkedIn Link to LinkedIn Link to LinkedIn
  • Link to Threads Link to Threads Link to Threads
  • Link to X Link to X Link to X
  • Link to Youtube Link to Youtube Link to Youtube
  • Link to WhatsApp Link to WhatsApp Link to WhatsApp
  • Link to Mail Link to Mail Link to Mail

Listado de la etiqueta: Sandra Pasmor

Control bancario automatizado por la DNIT: Implicancias legales y la importancia del soporte documental

Área, Noticias, Publicaciones, Publicaciones informativas

El avance de la digitalización y la integración de bases de datos por parte de la Dirección Nacional de Ingresos Tributarios (DNIT) ha transformado radicalmente el esquema de fiscalización impositiva en Paraguay. La implementación de herramientas de cruce automatizado de información entre el sistema financiero y la administración tributaria permite identificar, de forma casi inmediata, variaciones significativas entre los flujos bancarios de los contribuyentes y sus correspondientes declaraciones juradas.

Ante este escenario de control en tiempo real, resulta indispensable comprender el alcance de estas alertas informáticas, los riesgos derivados de presuntas inconsistencias patrimoniales y la relevancia crítica de contar con una trazabilidad documental sólida.

Cruces informáticos e inconsistencias patrimoniales temporales

Los algoritmos de fiscalización automatizada de la DNIT están diseñados para detectar variaciones en el volumen de ingresos y acopiar alertas cuando los movimientos acreditados en cuentas bancarias superan los montos facturados o declarados en un determinado período fiscal.

Sin embargo, es habitual que tanto personas físicas como jurídicas experimenten un incremento transitorio de fondos que no constituye necesariamente renta gravable. Entre estas operaciones destacan:

  • Desembolsos de créditos o préstamos bancarios: Fondos provenientes de instituciones financieras o mutuos privados que incrementan la liquidez pero constituyen un pasivo, no un ingreso computable.
  • Venta de bienes de capital e inmuebles: Transacciones extraordinarias cuyo tratamiento tributario difiere de la facturación comercial ordinaria y requiere un respaldo instrumental específico.
  • Aportes de capital y capitalizaciones: Inyecciones de liquidez realizadas por socios o accionistas para el fortalecimiento patrimonial de la entidad.
  • Transferencias entre cuentas propias: Movimientos de consolidación o redistribución de fondos que el sistema informático puede contabilizar erróneamente como ingresos duplicados si no existe una adecuada correlación contable.

La prevención contable y legal como garantía de certidumbre

La recepción de una notificación o requerimiento de información por parte de la autoridad fiscal no presupone automáticamente la existencia de una infracción; no obstante, impone al contribuyente la carga de justificar la causa jurídica del movimiento de fondos.

Para mitigar contingencias, las empresas y contribuyentes individuales deben mantener una estricta alineación entre la contabilidad, los extractos bancarios y la documentación respaldatoria. La existencia de contratos con fecha cierta, comprobantes de pago, actas societarias y asientos contables correctamente vinculados es el único medio eficaz para desvirtuar las presunciones de la administración tributaria.

El derecho a la defensa ante la administración tributaria

Frente al inicio de un proceso de verificación, auditoría o sumario administrativo instaurado por la DNIT, el ordenamiento jurídico paraguayo garantiza al contribuyente el pleno ejercicio del derecho a la defensa y al debido proceso.

El marco legal otorga vías formales para presentar descargos, aportar pruebas documentales, periciales e interponer los recursos administrativos previstos en la ley. Responder a las inconsistencias detectadas dentro de los plazos legales y bajo la correcta fundamentación sustantiva previene la determinación de oficio de deudas impositivas infundadas y la imposición de sanciones o multas impositivas.

Asesoramiento profesional y estructuración tributaria

El entorno regulatorio actual exige una gestión tributaria proactiva que trascienda la mera liquidación mensual de impuestos. La evaluación preventiva de las operaciones financieras corporativas permite identificar inconsistencias potenciales antes de que sean detectadas por los sistemas automatizados del fisco.

El control bancario automatizado representa una realidad operativa consolidada en Paraguay. El ordenamiento documental riguroso, el respaldo contractual de cada movimiento financiero y el asesoramiento legal oportuno constituyen la estrategia más efectiva para salvaguardar la seguridad jurídica y el patrimonio de contribuyentes y empresas.
1 de septiembre de 2026
https://pasmorabogados.com/wp-content/uploads/2026/09/istockphoto-2287557258-640x640-1.jpg 432 768 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-09-01 17:56:442026-09-04 13:40:44Control bancario automatizado por la DNIT: Implicancias legales y la importancia del soporte documental

Contratos de distribución y representación en Paraguay: Cláusulas clave para mitigar riesgos internacionales

Área, Derecho Corporativo, Comercial y Financiero, Derecho Internacional e Inversión Extranjera, Noticias, Publicaciones

Publicado por el equipo legal de Pasmor Abogados

El posicionamiento estratégico de Paraguay como hub logístico e industrial en el Sur del continente —impulsado por regímenes de fomento a la inversión, esquemas de Maquila y Zonas Francas— ha incrementado significativamente el volumen de operaciones comerciales transfronterizas. En este contexto, la interacción constante con proveedores, fabricantes y compradores extranjeros exige una estructuración legal rigurosa que prevenga contingencias operativas y financieras.

La redacción de instrumentos como los contratos de compraventa internacional, representación comercial y distribución exclusiva requiere articular de manera precisa las normas de derecho local con los estándares del comercio global, garantizando certeza jurídica a todas las partes involucradas.

Integración de los Incoterms 2020 en el marco contractual

Aunque las Reglas Incoterms 2020 publicadas por la Cámara de Comercio Internacional (ICC) son ampliamente utilizadas para determinar la entrega de mercancías, es común incurrir en el error de tratarlas como un sustituto del contrato de compraventa. Dichas reglas regulan principalmente la transferencia de riesgos, los costos de transporte y los trámites aduaneros, pero no abordan aspectos sustanciales como la transmisión de la propiedad, las garantías por vicios redhibitorios o las penalidades por incumplimiento.

Para evitar vacíos normativos en contratos con contrapartes internacionales, resulta indispensable instrumentar adecuadamente las siguientes cláusulas:

  • Reserva de dominio: Estipulación expresa de que la propiedad de los bienes transmitidos se mantendrá en cabeza del vendedor hasta la cancelación total del precio acordado, independientemente de la regla Incoterm seleccionada (por ejemplo, FOB, CIF o DAP).
  • Sincronización de aduanas y fiscalidad: Armonización de los términos de entrega con los requisitos de la Dirección Nacional de Ingresos Tributarios (DNIT) y las exigencias documentales para la aplicación de incentivos a la importación o exoneraciones impositivas a la exportación.

Particularidades de los contratos de representación y distribución en Paraguay

La negociación de acuerdos de distribución exclusiva y representación comercial para el mercado paraguayo requiere especial atención a las normas de orden público vigentes. Históricamente, la legislación nacional ha protegido las relaciones de agencia y distribución mediante regulaciones que exigen analizar detenidamente el impacto de la rescisión contractual.

Al estructurar estos acuerdos, es imperativo precisar claramente los siguientes elementos:

  • Delimitación territorial y exclusividad: Definición exacta del ámbito geográfico concedido y las condiciones bajo las cuales el principal o fabricante puede realizar ventas directas dentro de la jurisdicción.
  • Metas mínimas de comercialización: Determinación de parámetros objetivos de rendimiento empresarial que faculten la resolución anticipada del contrato sin indemnización en caso de incumplimiento sostenido.
  • Indemnización por terminación unilateral: Establecimiento previo de criterios objetivos para calcular eventuales compensaciones derivadas de la terminación del vínculo, mitigando litigios complejos por pérdida de clientela o inversiones no amortizadas.

Resolución de disputas transfronterizas y ley aplicable

Uno de los mayores riesgos en la contratación internacional radica en la incertidumbre sobre la jurisdicción competente y el derecho de fondo aplicable en caso de conflicto. La falta de una previsión adecuada puede derivar en litigios paralelos en distintas naciones con costos excesivos y fallos de difícil ejecución.

Es aconsejable incluir cláusulas arbitrales redactadas con precisión técnica que especifiquen:

  • Sometimiento a arbitraje comercial: Elección de instituciones arbitrales de reconocida solvencia o la adopción de reglamentos internacionales reconocidos para resolver controversias de manera ágil y confidencial.
  • Elección de la ley aplicable: Designación expresa de la legislación sustantiva que regirá la interpretación del contrato, evaluando la conveniencia de la Convención de las Naciones Unidas sobre los Contratos de Compraventa Internacional de Mercaderías (CISG) cuando resulte aplicable.
  • Reconocimiento y ejecución de laudos: Verificación de que los mecanismos elegidos permitan la homologación directa de los fallos arbitrales en las jurisdicciones donde las partes posean activos.

Gobernanza legal y prevención de contingencias

Una adecuada auditoría y redacción contractual preventiva no solo protege el patrimonio corporativo ante eventuales desacuerdos, sino que aporta predictibilidad a los flujos de caja y fortalece las relaciones comerciales a largo plazo.

El desarrollo sostenible de las operaciones de importación y exportación en Paraguay requiere trascender los formularios contractuales estándar. La inclusión de cláusulas adaptadas a la realidad normativa nacional e internacional es la herramienta estratégica más eficaz para reducir la conflictividad jurídica y asegurar el cumplimiento de las metas comerciales de la empresa.

27 de agosto de 2026
https://pasmorabogados.com/wp-content/uploads/2026/08/PASMOR-ABOGADOS-BUFFET.jpg 519 778 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-08-27 22:06:572026-09-01 17:11:12Contratos de distribución y representación en Paraguay: Cláusulas clave para mitigar riesgos internacionales

Régimen de Zonas Francas en Paraguay: Incentivos y marco legal para empresas de exportación

Área, Derecho Corporativo, Comercial y Financiero, Derecho Internacional e Inversión Extranjera, Noticias, Publicaciones, Sala de Prensa

Publicado por el equipo legal de Pasmor Abogados

En las últimas décadas, Paraguay se ha consolidado como un destino clave para la radicación de capitales e inversión extranjera directa en la región. Dentro del marco de incentivos que ofrece el país, las Zonas Francas (Ley N.º 523/95) representan una de las plataformas industriales, comerciales y de servicios con mayor competitividad fiscal en América del Sur.

Este régimen legal proporciona previsibilidad y seguridad jurídica a las empresas orientadas a mercados globales, permitiéndoles optimizar costos operativos y cargas tributarias bajo un esquema regulatorio eficiente.

Ventajas impositivas y beneficios de la Ley N.º 523/95

El mayor atractivo de las Zonas Francas en Paraguay radica en su exención tributaria sustancial, estructurada para potenciar el comercio exterior y la exportación de servicios:

Exoneración tributaria total en importaciones: Ingreso libre de todo tributo, arancel aduanero o gravamen a la importación de bienes de capital, maquinarias, materias primas, insumos y repuestos destinados al desarrollo de la actividad en la zona.

Impuesto a la Zona Franca del 0,5%: Las empresas usuarias abonan un tributo único y fijo del 0,5% sobre los ingresos brutos derivados de sus ventas directas al exterior.

Exención de impuestos nacionales: Las sociedades operadoras y usuarias están exentas del Impuesto a la Renta Empresarial (IRE) y del Impuesto al Valor Agregado (IVA) por sus operaciones de exportación.

Libre remesa de utilidades: Exoneración total de impuestos a las transferencias de dividendos y utilidades enviadas a la matriz o socios en el extranjero.

Reglas de cumplimiento según el tipo de actividad

La normativa prevé la instalación de tres tipos principales de empresas en las concesiones autorizadas del país, sujetas a directrices operativas específicas:

Empresas Industriales: Enfocadas en la manufactura, procesamiento, ensamblaje o transformación de bienes destinados exclusivamente a la exportación.

Empresas Comerciales: Dedicadas al almacenamiento, selección, clasificación, manipulación y redistribución de mercaderías sin alterar su naturaleza.

Empresas de Servicios Internacionales: Diseñadas para la prestación de servicios financieros, informáticos, logísticos o de procesos de negocio (BPO) dirigidos a clientes domiciliados en el exterior.

La legislación habilita la introducción de bienes o servicios procesados en zona franca al territorio aduanero nacional, en cuyo caso la operación estará sujeta a la liquidación de los aranceles de importación y tributos correspondientes (IRE e IVA).

Requisitos contractuales y licencias de operación

Para constituirse como usuario y acceder a estos incentivos fiscales, las compañías deben agotar un procedimiento de autorización ante el Consejo de Zonas Francas, organismo interinstitucional regulador:

  1. Firma del Contrato de Usuario: Suscripción del acuerdo operativo con la empresa concesionaria de la zona franca elegida.
  2. Presentación del Proyecto de Inversión: Elaboración e ingreso formal del plan de negocios detallando montos de inversión, creación de empleo y transferencias tecnológicas.
  3. Licencia de Operación: Emisión de la resolución ejecutiva que habilita el estatus formal de empresa usuaria.
  4. Cumplimiento normativo y ambiental: Adecuación estricta a las normativas laborales paraguayas, de seguridad social (IPS) y licencias ambientales requeridas según la naturaleza del proyecto.

En definitiva, la Ley N.º 523/95 articula una estructura normativa eficiente que equilibra la competitividad tributaria con el cumplimiento regulatorio, posicionando a Paraguay como una plataforma logística e industrial estratégica en la región.


25 de agosto de 2026
https://pasmorabogados.com/wp-content/uploads/2026/08/ZONA-FRANCA-PASMOR-ABOGADOS.jpg 510 1000 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-08-25 19:57:132026-08-25 19:58:10Régimen de Zonas Francas en Paraguay: Incentivos y marco legal para empresas de exportación

Seguridad jurídica en Paraguay: cómo estructurar correctamente una inversión empresarial en 2026

Área, Derecho Internacional e Inversión Extranjera, Publicaciones, Sala de Prensa

Paraguay continúa consolidándose como un destino atractivo para la inversión regional e internacional. Sin embargo, en un entorno global marcado por mayores exigencias de transparencia, cumplimiento fiscal y control regulatorio, la seguridad jurídica ya no depende únicamente de un marco legal favorable, sino de una correcta estructuración jurídica, tributaria y corporativa desde el inicio del proyecto.

En 2026, la inversión empresarial en Paraguay exige una lectura técnica integral que combine derecho corporativo, planificación fiscal y cumplimiento normativo internacional.

Seguridad jurídica: más que estabilidad normativa

La seguridad jurídica no se limita a la existencia de leyes claras. Para empresas e inversionistas, implica:

  • Previsibilidad tributaria.
  • Estructuración societaria adecuada.
  • Protección patrimonial.
  • Mitigación de riesgos regulatorios.
  • Coherencia entre normativa local e internacional.

En este sentido, Paraguay ofrece un marco atractivo, pero la diferencia entre una inversión sólida y una exposición innecesaria al riesgo está en el diseño previo.

Estructuración societaria estratégica

Uno de los primeros errores habituales es constituir sociedades sin analizar previamente:

  • El perfil del inversionista.
  • La jurisdicción de origen del capital.
  • Los tratados internacionales aplicables.
  • La proyección de distribución de utilidades.

La correcta elección entre sociedades anónimas, sociedades por acciones simplificadas u otras estructuras no es una decisión meramente formal, sino estratégica.

Una estructura mal diseñada puede generar ineficiencia fiscal o contingencias futuras ante la administración tributaria.

Planificación tributaria: cumplimiento y eficiencia

El sistema paraguayo ofrece ventajas competitivas, pero también exige coherencia técnica. La planificación tributaria no consiste en reducir impuestos sin fundamento, sino en diseñar estructuras consistentes con la actividad real del contribuyente.

En este contexto, resultan clave:

  • Impuesto a la Renta Empresarial (IRE).
  • Régimen de dividendos y utilidades.
  • Precios de transferencia.
  • Convenios para evitar la doble imposición.
  • Interacción con normativas del país de origen del inversor.

Disponen de más información de este análisis en nuestro artículo sobre Incentivos fiscales y planificación corporativa en Paraguay.

Inversión extranjera y control regulatorio

El ingreso de capital extranjero exige evaluar:

  • Regulación cambiaria.
  • Registro de inversión.
  • Normativa antilavado.
  • Requisitos sectoriales específicos.

La trazabilidad del capital y la transparencia de la estructura son elementos cada vez más relevantes, especialmente tras la mejora del perfil de riesgo país.

Sobre este punto puede consultarse nuestro análisis institucional sobre Grado de inversión y desafíos fiscales.

Protección patrimonial y responsabilidad de administradores

En proyectos empresariales de mediano y gran porte, la protección patrimonial es un componente esencial. Esto implica:

  • Definir correctamente responsabilidades societarias.
  • Establecer acuerdos de accionistas.
  • Diseñar mecanismos de resolución de conflictos.
  • Evaluar estructuras holding cuando corresponda.

Una inversión bien estructurada no solo optimiza resultados fiscales, sino que reduce exposición personal y corporativa.

Enfoque integral: derecho corporativo + tributario + internacional

La práctica demuestra que los mayores riesgos no surgen por desconocimiento de la ley, sino por la falta de coordinación entre áreas jurídicas.

Una inversión empresarial sólida en Paraguay en 2026 requiere un enfoque integrado que combine:

  • Derecho Corporativo, Comercial y Financiero
  • Derecho Tributario y Fiscal
  • Derecho Internacional e Inversión Extranjera

Esta visión integral permite anticipar contingencias y fortalecer la posición del inversor frente a eventuales fiscalizaciones o cambios regulatorios.

Paraguay ofrece oportunidades relevantes para la inversión empresarial. Sin embargo, el entorno actual exige mayor sofisticación técnica y planificación estratégica.

La seguridad jurídica efectiva no depende únicamente del marco legal, sino de cómo se estructura cada decisión empresarial desde el inicio.

En un escenario donde la administración tributaria avanza hacia mayores controles y la transparencia internacional es cada vez más exigente, la planificación preventiva se convierte en un elemento diferenciador clave.

26 de febrero de 2026
https://pasmorabogados.com/wp-content/uploads/2025/10/8481.jpg 1500 2000 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-02-26 02:32:302026-02-26 02:32:30Seguridad jurídica en Paraguay: cómo estructurar correctamente una inversión empresarial en 2026

Alianzas Público-Privadas en Paraguay: alcance jurídico de la nueva reglamentación y su impacto en la inversión 2026

Área, Derecho Corporativo, Comercial y Financiero, Novedades legales, Publicaciones, Sala de Prensa

La reciente reglamentación de la Ley de Alianza Público-Privada (APP/PPP) mediante el Decreto N.º 5441/2026, que desarrolla la Ley N.º 7452/2025, introduce precisiones relevantes en el marco jurídico aplicable a los proyectos de infraestructura y servicios estratégicos en Paraguay.

Este nuevo escenario normativo no debe interpretarse únicamente como un ajuste técnico. Se trata de una actualización estructural que impacta en la seguridad jurídica, la asignación de riesgos contractuales, la estructuración financiera de proyectos y la participación de inversores nacionales e internacionales.

En un contexto en el que Paraguay consolida su posicionamiento regional como destino de inversión, el análisis de este marco resulta fundamental para empresas constructoras, desarrolladores, fondos de inversión, estructuradores financieros y actores del comercio internacional.

1. Marco normativo actual de las Alianzas Público-Privadas

El régimen de Alianza Público-Privada (PPP) en Paraguay se configura como un mecanismo de colaboración entre el Estado y el sector privado para el desarrollo de obras de infraestructura, prestación de servicios públicos y ejecución de proyectos estratégicos.

La Ley N.º 7452/2025 actualiza el modelo previo e introduce ajustes en materia de:

  • Estructuración contractual
  • Distribución de riesgos
  • Evaluación económica y financiera
  • Mecanismos de control y supervisión
  • Transparencia y sostenibilidad fiscal

El Decreto N.º 5441/2026 reglamenta operativamente estos aspectos, definiendo procedimientos, criterios técnicos y exigencias formales que deberán observarse en futuras licitaciones y proyectos.

2. Aspectos jurídicos estratégicos de la nueva reglamentación

a) Asignación y mitigación de riesgos

Uno de los elementos centrales del régimen PPP es la adecuada asignación de riesgos entre el sector público y el privado. La reglamentación enfatiza criterios de distribución objetiva, procurando evitar traslados desproporcionados que afecten la bancabilidad del proyecto.

Desde una perspectiva jurídica, esto implica revisar cuidadosamente:

  • Riesgo de demanda
  • Riesgo regulatorio
  • Riesgo cambiario
  • Riesgo de fuerza mayor
  • Cláusulas de reequilibrio económico-financiero

La correcta estructuración contractual será determinante para evitar contingencias futuras y eventuales controversias.

b) Impacto en la estructuración financiera

El decreto introduce lineamientos que inciden en la modelización financiera de los proyectos. Esto afecta directamente la participación de bancos, organismos multilaterales y fondos de inversión.

La claridad normativa en este punto contribuye a fortalecer la percepción de estabilidad regulatoria, elemento esencial en proyectos de largo plazo.

c) Sostenibilidad fiscal y control presupuestario

En línea con las exigencias derivadas del posicionamiento internacional de Paraguay, la reglamentación incorpora mayores exigencias en materia de análisis de impacto fiscal.

Esto busca asegurar que los compromisos asumidos en contratos PPP sean compatibles con la disciplina fiscal y la sostenibilidad macroeconómica.

3. Implicancias para inversores y empresas

Para el sector privado, el nuevo marco representa tanto oportunidades como desafíos.

Oportunidades

  • Mayor previsibilidad en proyectos de infraestructura
  • Claridad en procedimientos de adjudicación
  • Fortalecimiento institucional del esquema PPP
  • Potencial expansión en sectores estratégicos (energía, logística, transporte)

Desafíos

  • Mayor exigencia técnica en la preparación de ofertas
  • Necesidad de análisis jurídico integral previo
  • Revisión exhaustiva de cláusulas contractuales
  • Evaluación de riesgos regulatorios y fiscales

En este contexto, la planificación corporativa y contractual adquiere un rol central.

4. Vinculación con el entorno de inversión en Paraguay

La modernización del régimen PPP se integra en un escenario más amplio de fortalecimiento institucional.

En particular, debe analizarse en conjunto con:

  • Seguridad jurídica e incentivos fiscales para inversión extranjera
  • Grado de inversión y desafíos fiscales
  • Marco legal de APP, energía e infraestructura

El análisis integral de estos factores permite evaluar adecuadamente la conveniencia y viabilidad de proyectos de inversión estructurados bajo el régimen PPP.

5. Prevención de controversias y mecanismos de resolución

La experiencia comparada demuestra que los contratos PPP suelen involucrar disputas complejas derivadas de:

  • Interpretación contractual
  • Modificaciones regulatorias
  • Reequilibrio económico
  • Incumplimientos parciales

En este sentido, resulta relevante considerar la interacción con la nueva Ley de Arbitraje y los mecanismos alternativos de resolución de controversias vigentes en Paraguay.

La correcta redacción contractual y la anticipación de escenarios de conflicto constituyen herramientas esenciales de gestión de riesgo jurídico.

6. Consideraciones finales

La reglamentación de la Ley de Alianza Público-Privada mediante el Decreto N.º 5441/2026 consolida un marco normativo más detallado y técnicamente estructurado para el desarrollo de proyectos estratégicos en Paraguay.

Para los actores del sector privado, este nuevo esquema exige un análisis jurídico integral que contemple no solo el texto normativo, sino también su impacto en materia fiscal, contractual y financiera.

La combinación de infraestructura, inversión extranjera, estabilidad regulatoria y disciplina fiscal posiciona al régimen PPP como una herramienta relevante dentro del ecosistema de inversión del país, siempre que se gestione adecuadamente el riesgo y la planificación estratégica.

Desde una perspectiva institucional, la evolución del régimen APP constituye un indicador del proceso de modernización normativa y fortalecimiento del entorno jurídico paraguayo.

20 de febrero de 2026
https://pasmorabogados.com/wp-content/uploads/2026/02/IMG-20250507-WA0037.jpg 743 1320 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-02-20 18:45:122026-02-20 18:45:12Alianzas Público-Privadas en Paraguay: alcance jurídico de la nueva reglamentación y su impacto en la inversión 2026

Paraguay tras el grado de inversión: desafíos fiscales, regulatorios y jurídicos

Área, Derecho Corporativo, Comercial y Financiero, Derecho Tributario y Fiscal, Publicaciones, Publicaciones informativas, Sala de Prensa

La reciente obtención del grado de inversión por parte de Paraguay representa un avance significativo en su posicionamiento frente a los mercados financieros internacionales. Este reconocimiento, otorgado por agencias calificadoras, constituye un indicador de estabilidad macroeconómica y de menores riesgos percibidos para los inversores institucionales.

Sin embargo, el mantenimiento de este estatus exige no sólo indicadores macroeconómicos sólidos, sino también un marco fiscal, regulatorio y jurídico que responda a las expectativas de sostenibilidad, previsibilidad y cumplimiento para las empresas, grandes patrimonios y capitales extranjeros.

El significado económico y jurídico del grado de inversión

El grado de inversión se reconoce cuando una economía alcanza niveles de riesgo moderado que permiten a los inversores institucionales (fondos de pensiones, aseguradoras, bancos internacionales) ampliar su exposición al mercado sin incurrir en riesgos excesivos. Este reconocimiento impacta en:

  • Costos de financiamiento: mayor acceso a crédito con tasas más competitivas.
  • Confianza inversora: mejora en la percepción de seguridad jurídica.
  • Inversión extranjera directa: aumento de proyectos de mediano y largo plazo.

Desde la perspectiva jurídica, este estatus requiere una atención constante sobre la sostenibilidad de la política fiscal, la claridad normativa y la consistencia en la aplicación de normas tributarias y regulatorias.

Desafíos fiscales en un contexto de mayor escrutinio

Aunque Paraguay mantiene niveles de presión fiscal moderados en comparación con sus pares regionales, la consolidación del grado de inversión implica un escrutinio más riguroso sobre:

  • Eficiencia y previsibilidad de las normas tributarias.
  • Capacidad de recaudación sin distorsión económica.
  • Control de la informalidad y evasión fiscal.

Estos elementos requieren una evaluación jurídica continua de las estructuras impositivas, especialmente en el Impuesto a la Renta Empresarial y el Impuesto a la Renta Personal, así como de los mecanismos de fiscalización digital implementados por la DNIT.

La eficiencia fiscal se traduce también en mecanismos más precisos de determinación de la base imponible, así como en la modernización de procedimientos y adecuación normativa para evitar contingencias que puedan erosionar la confianza inversora.

Marco regulatorio y sostenibilidad institucional

El grado de inversión no sólo valora la situación fiscal, sino también la estabilidad normativa y la certidumbre para las inversiones. En este sentido, Paraguay enfrenta desafíos regulatorios asociados a:

  • Coherencia normativa: aseguramiento de que las leyes y reglamentos sean consistentes y predecibles.
  • Seguridad jurídica en contratos y concesiones: especialmente en sectores estratégicos como infraestructura y energía.
  • Regulación del arbitraje y solución de conflictos: con especial atención a la reciente Ley de Arbitraje y sus efectos sobre mecanismos alternativos de resolución de disputas.

La función de un marco regulatorio estable no se limita a la atracción de capital, sino a la permanencia de inversiones de largo plazo, evitando cambios inesperados que puedan afectar la estructura de proyectos en marcha.

Riesgos y oportunidades para las empresas

El grado de inversión abre oportunidades para las empresas, pero también exige culturales y estructurales de cumplimiento que deben ser analizados con detalle jurídico. Entre los principales riesgos se encuentran:

  • Contingencias tributarias no previstas, derivadas de interpretaciones divergentes de las normas tributarias.
  • Riesgos regulatorios en sectores que requieren autorizaciones o concesiones, donde la previsibilidad es clave.
  • Inconsistencias en procesos administrativos que pueden generar retrasos y disputas.

No obstante, estos riesgos pueden transformarse en oportunidades si se integran políticas de compliance tributario y regulatorio, así como estrategias de planeación corporativa que consideren tanto la normativa interna como los compromisos internacionales.

Impacto en inversiones y mercados financieros

El contexto de menor percepción de riesgo genera beneficios indirectos en términos de:

  • Acceso a instrumentos de deuda más competitivos.
  • Mejor calificación de proyectos ante instituciones financieras internacionales.
  • Mayor facilidad para estructurar financiamientos de largo plazo.

Sin embargo, estos beneficios requieren un acompañamiento jurídico-financiero robusto que contemple los matices fiscales, cambiarios y regulatorios pertinentes para cada sector económico.

Consideraciones de mediano plazo

Mirando hacia el mediano plazo, Paraguay enfrenta el desafío de mantener equilibrio entre:

  • Estabilidad fiscal y necesidades de recaudación.
  • Facilidad operativa para empresas e inversores.
  • Adaptación a nuevas tendencias de transparencia y reporting internacional.

El cumplimiento de estas exigencias jurídicas se vuelve un factor determinante para sostener el grado de inversión y consolidar la posición del país como destino atractivo para capitales de largo plazo.

Conclusión

La obtención del grado de inversión por parte de Paraguay constituye un hito que reafirma la estabilidad macroeconómica y la confianza de los mercados. Sin embargo, este reconocimiento no es un punto de llegada, sino el inicio de un proceso de consolidación institucional que exige:

  • Mayor rigor fiscal y predictibilidad normativa.
  • Políticas regulatorias estables y coherentes.
  • Mecanismos robustos de compliance y gestión de riesgos.

Para las empresas e inversores, entender el impacto jurídico de este cambio, así como sus implicancias fiscales y regulatorias, es esencial para operar con seguridad y proyectar sus decisiones en un contexto de largo plazo.

20 de febrero de 2026
https://pasmorabogados.com/wp-content/uploads/2026/02/ChatGPT-Image-20-feb-2026-16_28_38.png 1024 1536 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2026-02-20 16:31:412026-02-20 18:36:56Paraguay tras el grado de inversión: desafíos fiscales, regulatorios y jurídicos

Reunión técnica estratégica con Pasmor Abogados

Sala de Prensa

Reunión técnica estratégica: análisis jurídico y perspectivas de inversión inmobiliaria y desarrollo regional

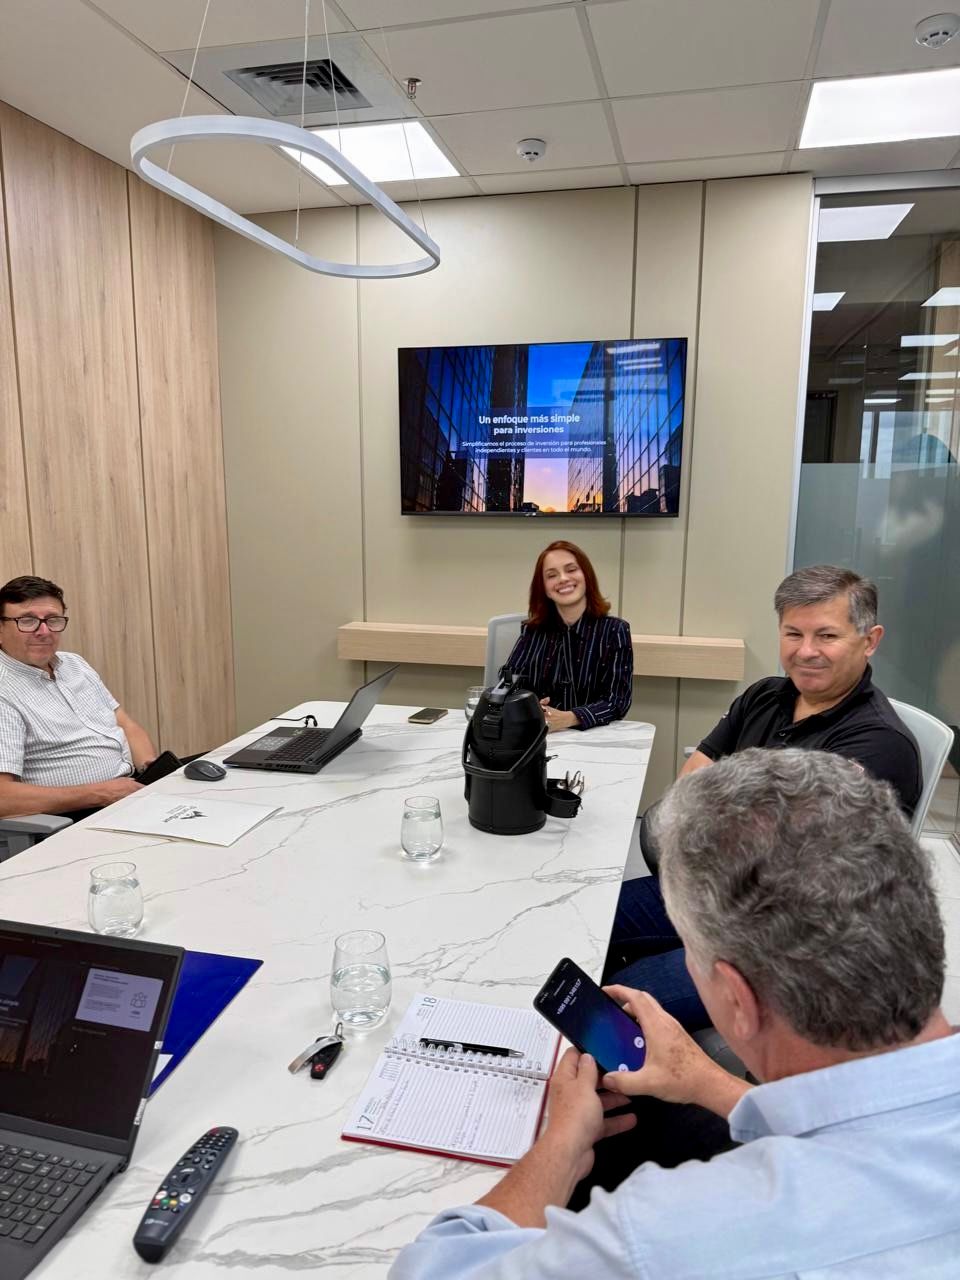
Sandra Pasmor, Directora y Fundadora de Pasmor Abogados participó en una reunión técnica estratégica orientada al análisis del escenario actual y las perspectivas de inversión inmobiliaria y desarrollo regional en Paraguay, con proyección hacia el año 2026.

El encuentro reunió a profesionales y especialistas vinculados al desarrollo de proyectos, la inversión y la planificación estratégica, con el objetivo de evaluar tendencias económicas, oportunidades de crecimiento y los principales desafíos jurídicos que impactan en el sector inmobiliario a nivel nacional y regional.

Principales ejes de análisis

Durante la jornada se abordaron, desde una perspectiva jurídica y económica, diversos temas de interés estratégico, entre los que se destacaron:

  • El auge del mercado inmobiliario en Paraguay, consolidado como uno de los destinos más atractivos para la inversión en la región.
  • El impacto estructural de la Ruta Bioceánica en la integración regional, la logística internacional y la valorización de proyectos inmobiliarios y de infraestructura.
  • La captación de inversión extranjera para desarrollos de gran escala y los marcos legales necesarios para su estructuración.
  • La articulación entre capital, desarrollo inmobiliario y proyección de retornos, desde una visión jurídica, financiera y de sostenibilidad.
  • La expansión regional, con foco en Paraguay, Argentina, Brasil y Uruguay como eje estratégico para proyectos de inversión.

Enfoque jurídico y seguridad de las inversiones

Desde Pasmor Abogados, el análisis se centró especialmente en la estructura jurídica de los proyectos, la identificación y mitigación de riesgos legales y regulatorios, así como en la generación de marcos de seguridad jurídica que permitan acompañar la ejecución, estabilidad y sostenibilidad de inversiones de largo plazo.

El abordaje jurídico integral resulta clave en un contexto de crecimiento del sector inmobiliario y de mayor interés de inversores internacionales, donde la previsibilidad normativa y la correcta planificación legal se convierten en factores determinantes para el éxito de los proyectos.

Proyección hacia 2026

Este tipo de instancias de análisis técnico y estratégico refuerzan el compromiso de Pasmor Abogados con una práctica jurídica orientada al acompañamiento de inversiones responsables, al desarrollo estructurado de proyectos y al fortalecimiento del posicionamiento de Paraguay como destino confiable para la inversión inmobiliaria y regional.

Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados


Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados


Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados

9 de diciembre de 2025
https://pasmorabogados.com/wp-content/uploads/2026/02/597926597_1464304789032049_2442958412879047403_n.jpg 1280 960 Pasmor Abogados https://pasmorabogados.com/wp-content/uploads/2025/10/Logo-Pasmor-Abogados-Horizontal-Transparente.png Pasmor Abogados2025-12-09 19:41:312026-02-03 20:01:27Reunión técnica estratégica con Pasmor Abogados

Buscar

Search Search

Categorías

  • Áreas de Práctica
  • Publicaciones
    • Área
      • Derecho Corporativo, Comercial y Financiero
      • Derecho de la Propiedad Intelectual y Tecnología
      • Derecho Internacional e Inversión Extranjera
      • Derecho Público y Administrativo
      • Derecho Tributario y Fiscal
      • Litigios, Arbitraje y Resolución de Conflictos
    • Noticias
    • Novedades legales
    • Publicaciones informativas
  • Sala de Prensa

Otros artículos de interés

  • Análisis sobre la nueva estructura presupuestaria de la DNIT para 2027 en Paraguay, basada en Presupuesto por Resultados y su impacto en el control fiscal. pasmor abogados
    La DNIT adopta una nueva estructura presupuestaria para 2027 enfocada en la gestión por resultados17 de septiembre de 2026 - 16:06
  • arbitraje internacional, régimen tributario (IDU) y repatriación de utilidades. pasmor abogados
    Protección del Capital Internacional: Arbitraje y Repatriación de Utilidades en Paraguay10 de septiembre de 2026 - 18:42
  • Ley Antimafia de Pagarés en Paraguay: Claves y Reglas de Ejecución | Pasmor Abogados
    La Ley «Antimafia de Pagarés» y la transparencia en títulos de crédito en Paraguay4 de septiembre de 2026 - 14:22
  • Análisis legal de Pasmor Abogados sobre el control bancario automatizado de la DNIT, cómo respaldar inconsistencias patrimoniales y ejercer el derecho a la defensa.
    Control bancario automatizado por la DNIT: Implicancias legales y la importancia del soporte documental1 de septiembre de 2026 - 17:56
  • Análisis de cláusulas clave en contratos de distribución, representación comercial e Incoterms 2020 en Paraguay para mitigar riesgos internacionales.
    Contratos de distribución y representación en Paraguay: Cláusulas clave para mitigar riesgos internacionales27 de agosto de 2026 - 22:06

Etiquetas

APP Paraguay auditoría fiscal preventiva Comercio exterior Compliance aduanero Compliance corporativo Compliance Tributario cumplimiento normativo Paraguay Cumplimiento Tributario Decreto 5154/2025 Paraguay Derecho aduanero derecho corporativo derecho corporativo Paraguay Derecho Empresarial Derecho tributario derecho tributario Paraguay DNIT DNIT Paraguay fiscalización empresas europeas Paraguay establecer empresa en Paraguay fiscalidad empresarial paraguay Fiscalización digital Fiscalización DNIT Fiscalización Inteligente Incentivos fiscales Información tributaria intereses cero DNIT inversión extranjera inversión extranjera Paraguay invertir en Paraguay mercado de valores paraguayo Paraguay Paraguay 2025 Paraguay 2026 Pasmor Abogados Planificación Fiscal Propiedad Intelectual Registro Unificado Nacional regularización de deudas tributarias representación en Paraguay responsabilidad tributaria administradores Riesgo fiscal RUN Paraguay Sandra M. Pasmor Sandra Pasmor Seguridad jurídica

Pasmor Abogados

Pasmor Abogados es un estudio jurídico especializado en derecho empresarial, tributario y fiscal internacional, con sede en Paraguay.

Brindamos asesoramiento integral a empresas e inversionistas, enfocándonos en la seguridad jurídica, la eficiencia fiscal y el crecimiento sostenible.

Nuestro compromiso es acompañar cada decisión con respaldo legal sólido y visión estratégica.

Áreas de práctica

  • Derecho Corporativo, Comercial y Financiero
  • Derecho Tributario y Fiscal
  • Derecho Internacional e Inversión Extranjera
  • Derecho Laboral y de la Seguridad Social
  • Litigios, Arbitraje y Resolución de Conflictos
  • Derecho Penal y Penal Empresarial
  • Derecho Civil, de Familia y Sucesiones
  • Derecho Ambiental y Recursos Naturales
  • Derecho Público y Administrativo
  • Derecho Inmobiliario y Real Estate
  • Derecho de la Propiedad Intelectual y Tecnología
  • Derecho del Consumidor y Competencia

Artículos de interés

  • Análisis sobre la nueva estructura presupuestaria de la DNIT para 2027 en Paraguay, basada en Presupuesto por Resultados y su impacto en el control fiscal. pasmor abogados
    La DNIT adopta una nueva estructura presupuestaria para 2027 enfocada en la gestión por resultados17 de septiembre de 2026 - 16:06
  • arbitraje internacional, régimen tributario (IDU) y repatriación de utilidades. pasmor abogados
    Protección del Capital Internacional: Arbitraje y Repatriación de Utilidades en Paraguay10 de septiembre de 2026 - 18:42
  • Ley Antimafia de Pagarés en Paraguay: Claves y Reglas de Ejecución | Pasmor Abogados
    La Ley «Antimafia de Pagarés» y la transparencia en títulos de crédito en Paraguay4 de septiembre de 2026 - 14:22
  • Análisis legal de Pasmor Abogados sobre el control bancario automatizado de la DNIT, cómo respaldar inconsistencias patrimoniales y ejercer el derecho a la defensa.
    Control bancario automatizado por la DNIT: Implicancias legales y la importancia del soporte documental1 de septiembre de 2026 - 17:56
  • Análisis de cláusulas clave en contratos de distribución, representación comercial e Incoterms 2020 en Paraguay para mitigar riesgos internacionales.
    Contratos de distribución y representación en Paraguay: Cláusulas clave para mitigar riesgos internacionales27 de agosto de 2026 - 22:06
  • Descubra la estructura legal y beneficios del régimen de Zonas Francas en Paraguay (Ley 523/95): exoneraciones tributarias e impuesto fijo del 0,5%.
    Régimen de Zonas Francas en Paraguay: Incentivos y marco legal para empresas de exportación25 de agosto de 2026 - 19:57

Contacto

Pasmor Abogados

Sucursal Asunción
Edificio The Top Business Center piso 12 oficina 01
001410 Asunción (Paraguay)

[email protected]

Teléfono: +595 991 829719

pasmorabogados.com

A fin de evaluar adecuadamente sus solicitudes, en el caso de enviarnos un email o WhatsApp, le agradecemos nos facilite: nombre, apellidos, teléfono, email, empresa, dirección, país, asunto y descripción detallada del escenario jurídico a analizar.

Las instancias de análisis inicial tienen carácter profesional y se encuentran sujetas a honorarios, los cuales se informan previamente en función del alcance y la complejidad del caso.

Atención presencial y telefónica con cita previa o reuniones virtuales programadas.

© Copyright - 2025 - Pasmor Abogados
Diseño Web Marketing digital FF Informática y Comunicación
  • Link to Facebook Link to Facebook Link to Facebook
  • Link to Instagram Link to Instagram Link to Instagram
  • Link to LinkedIn Link to LinkedIn Link to LinkedIn
  • Link to Threads Link to Threads Link to Threads
  • Link to X Link to X Link to X
  • Link to Youtube Link to Youtube Link to Youtube
  • Link to WhatsApp Link to WhatsApp Link to WhatsApp
  • Link to Mail Link to Mail Link to Mail
  • Aviso Legal
  • Política de privacidad
  • Política de cookies
  • Política de Calidad y Compromiso Ambiental
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba

Este sitio Web utiliza cookies propias y de terceros para mejorar nuestros servicios, elaborar información estadística, analizar sus hábitos de navegación, lo que nos permite personalizar el contenido que ofrecemos y mostrarle publicidad relacionada con sus preferencias.

Acepto todas las CookiesPolítica de CookiesConfiguración general

Políticas de privacidad y Cookies


Porque usamos cookies

Este Sitio Web utiliza cookies propias y de terceros para mejorar nuestros servicios, elaborar información estadística, analizar sus hábitos de navegación, lo que nos permite personalizar el contenido que ofrecemos y mostrarle publicidad relacionada con sus preferencias.

Si usted no está de acuerdo con alguna de estas, podrá personalizar sus opciones a través de este panel.

Para obtener más información sobre el uso de las cookies, configuración, origen, finalidades y sus derechos, acceda a nuestra página de Política de Cookies.

Política de Cookies

Cookies Web esenciales

Estas cookies son estrictamente necesarias para proporcionarle servicios disponibles a través de nuestro sitio Web y para utilizar algunas de sus funciones.

Debido a que estas cookies son estrictamente necesarias para mostrar el sitio web, no puede rechazarlas sin afectar el funcionamiento de nuestro sitio. Puede bloquearlos o eliminarlos cambiando la configuración de su navegador y forzando el bloqueo de todas las cookies en este sitio Web.

Google Analytics Cookies

Estas cookies recopilan información que se usa en forma agregada para ayudarnos a comprender cómo se usa nuestro sitio Web y cuán efectivas son nuestras campañas de marketing, o para ayudarnos a personalizar nuestro sitio web y nuestra aplicación para mejorar su experiencia.

Si no desea que rastreemos su visita a nuestro sitio, puede desactivar el seguimiento de su navegación aquí:

Otras cookies de terceros

También utilizamos diferentes servicios externos como Google Webfonts, Google Maps y proveedores externos de video. Dado que estos proveedores pueden recopilar datos personales como su dirección IP, le permitimos bloquearlos aquí. Tenga en cuenta que esto podría reducir en gran medida la funcionalidad y la apariencia de nuestro sitio. Los cambios tendrán efecto una vez que vuelva a cargar la página.

Google Webfont Settings:

Google Map Settings:

Vimeo and Youtube video embeds:

Google reCaptcha Settings:

Política de privacidad

Puede leer sobre nuestras cookies y configuraciones de privacidad en detalle en nuestra página de Política de Privacidad.

Política de privacidad
AceptarNo aceptar
1
WhatsApp
Hola! ¿En que podemos ayudarle?
Abrir chat