Listado de la etiqueta: inversión extranjera

En los últimos años, el entorno regulatorio empresarial en Paraguay ha experimentado cambios sustanciales impulsados por los estándares del GAFILAT y las exigencias internacionales contra la corrupción y el lavado de dinero. El cumplimiento normativo (compliance) se ha consolidado como un requerimiento esencial para operar con el sistema financiero, contratar con el Estado y proteger legalmente a la alta dirección.

Marco legal de la responsabilidad penal corporativa

Aunque tradicionalmente el derecho penal se enfocaba en personas físicas, la legislación paraguaya contempla mecanismos de sanción e impacto directo sobre las organizaciones:

  • Código Penal (Ley N.º 1160/97): Permite imponer sanciones patrimoniales directas como el comiso de ganancias, multas corporativas e inhabilitaciones operativas cuando los ilícitos se cometen en beneficio o a través de la empresa.
  • Prevención de Lavado de Dinero (Ley N.º 1015/97 y Ley N.º 6497/19): Asigna responsabilidad directa a las entidades calificadas como Sujetos Obligados por fallas u omisiones en sus sistemas de control de prevención de lavado de activos (PLA/FT).
  • Regulación y Supervisión: La SEPRELAD exige la implementación de matrices de riesgo corporativo y la designación formal de un Oficial de Cumplimiento con autonomía operativa.

El programa de Compliance como Eximente o Atenuante

Un sistema de compliance corporativo efectivo actúa como un esquema de prevención, detección y mitigación de riesgos operativos y penales dentro de la organización.

Acreditación de la Debida Diligencia: Contar con controles internos idóneos permite demostrar ante el Ministerio Público que la alta dirección actuó con diligencia, previniendo que la empresa sea imputada o considerada vehículo del delito.

Atenuación de Sanciones Administrativas: Instituciones como la DNIT y la SEPRELAD valoran los programas de control interno al momento de graduar posibles multas o sanciones. Puede evaluar más sobre este tipo de fiscalizaciones en nuestro artículo sobre el Control bancario automatizado por la DNIT.

Acceso al Sistema Financiero e Inversión: Minimiza el riesgo en los procesos de Know Your Customer (KYC) aplicados por entidades bancarias locales e internacionales.

Protocolos de Due Diligence de contrapartes

La relación con terceros (proveedores, distribuidores, contratistas y socios comerciales) representa una de las mayores fuentes de riesgo penal indirecto para las empresas.

Verificación en Listas Internacionales: Control automatizado en bases de datos de sancionados (OFAC, ONU, Interpol y listas PEP).

Identificación de Beneficiarios Finales: Transparencia en la cadena de mando e integración del capital social para prevenir estructuras de ocultamiento.

Cláusulas Anti-Corrupción: Inclusión de garantías contractuales de cumplimiento normativo (normas anticorrupción, FCPA, UK Bribery Act) y facultades de rescisión inmediata ante indicios de ilícitos.

Si su organización gestiona contratos de representación o alianzas internacionales, puede revisar nuestra guía sobre Contratos de distribución y representación en Paraguay.

Responsabilidad directa de administradores y directores

El marco penal paraguayo prevé la responsabilidad de los directores y administradores por delitos cometidos en el ejercicio de sus funciones o por omitir los deberes de supervisión sobre sus subordinados.

  • Deber de Vigilancia: La falta de implementación de controles razonables puede generar responsabilidad civil y penal para el Directorio en caso de ilícitos corporativos.
  • Independencia del Oficial de Cumplimiento: Requiere asignación de recursos, independencia jerárquica y canales directos de reporte al órgano de gobierno superior de la empresa.

Los Joint Ventures (JV) y las alianzas estratégicas son herramientas utilizadas por empresas nacionales y extranjeras para desarrollar proyectos en Paraguay, combinando capital, tecnología, conocimiento y capacidades operativas.

Una correcta estructuración jurídica permite definir desde el inicio la participación de los socios, la gobernanza, la distribución de riesgos y los mecanismos de salida.

Principales estructuras de Joint Venture

El proyecto puede estructurarse mediante un Joint Venture corporativo, creando una sociedad independiente en Paraguay, cuando las partes colaboran sin constituir una nueva persona jurídica.

En el primer caso pueden utilizarse estructuras como la Sociedad Anónima (S.A.) o la Empresa por Acciones Simplificada (EAS). Los socios pueden complementar los estatutos con un Acuerdo de Accionistas (Shareholders’ Agreement) para regular derechos, obligaciones y decisiones estratégicas.

En estructuras contractuales, los consorcios y acuerdos de colaboración permiten coordinar recursos y responsabilidades manteniendo la autonomía jurídica de cada participante.

Gobernanza y resolución de conflictos

En los Joint Ventures internacionales es fundamental establecer reglas claras sobre la administración, representación y toma de decisiones.

Los acuerdos pueden contemplar mayorías especiales, derechos de veto y decisiones reservadas para asuntos como aumentos de capital, endeudamiento, venta de activos relevantes o modificaciones sustanciales del negocio.

También es recomendable prever mecanismos para resolver situaciones de deadlock o bloqueo societario, mediante negociación, opciones de compra o venta y, como último recurso, la disolución de la estructura.

Aspectos regulatorios y fiscales

La estructura debe adaptarse al sector del proyecto. En infraestructura, contrataciones públicas, agronegocios y Real Estate pueden existir requisitos regulatorios específicos que deben ser analizados previamente.

Desde el punto de vista fiscal, la elección del vehículo puede incidir en el IRE, el IDU y la distribución o repatriación de utilidades. Por ello, la planificación societaria y tributaria debe realizarse de manera coordinada.

Una estructura adecuada para cada inversión

La implementación de un Joint Venture en Paraguay requiere analizar no solo la participación económica de los socios, sino también la gobernanza, los riesgos, el cumplimiento regulatorio y las condiciones de salida.


Para fondos de inversión, multinacionales y directores jurídicos, evaluar un mercado emergente requiere verificar la existencia de mecanismos reales para blindar la inversión y garantizar la repatriación segura de los retornos. Paraguay ofrece un marco normativo sólido alineado con los estándares del derecho internacional para la protección del capital extranjero.

Régimen Legal de Repatriación de Utilidades y Dividendos

Paraguay se destaca por la ausencia de controles de cambio restrictivos, permitiendo la libre conversión y transferencia de divisas (USD, EUR) a través del Banco Central del Paraguay (BCP). El marco tributario y legal se estructura bajo los siguientes ejes:

Impuesto a los Dividendos y Utilidades (IDU): Aplica una tasa efectiva del 15% sobre las utilidades distribuídas a accionistas o casas matrices en el exterior.

Garantía de No Discriminación: Las filiales extranjeras operan bajo las mismas reglas tributarias que las entidades locales.

Incentivos de la Ley 60/90: Proyectos de inversión de gran envergadura pueden acceder a exoneraciones específicas sobre giros y transferencias de capital.

Mitigación de Riesgos Mediante Arbitraje Comercial

Basado en la Ley Nº 1879/02 (alineada a la Ley Modelo de la CNUDMI/UNCITRAL), el arbitraje en Paraguay ofrece una alternativa rápida, especializada y confidencial frente a la justicia ordinaria para la resolución de disputas transfronterizas.

Reconocimiento Extranjero y Cobertura Internacional

La ejecución directa de laudos arbitrales y la protección del inversor están garantizadas por los principales instrumentos multilaterales:

Convención de Nueva York de 1958 y Convención de Panamá de 1975: Aseguran la validez y ejecución de laudos internacionales.

Miembro del CIADI y MIGA: Proporcionan un marco de seguridad jurídica directa en controversias Estado-inversor.

Cláusulas Arbitrales Eficaces

Una adecuada protección contractual requiere definir claramente desde la negociación: la sede jurídica (local o internacional), el reglamento aplicable (como el CAMP o la CCI), el idioma y la ley sustantiva del contrato.

La obtención de la calificación crediticia soberana de «BBB-» por parte de la agencia Standard & Poor’s Global Ratings en diciembre de 2025 consolidó formalmente el grado de inversión para Paraguay. Este hito macroeconómico ha posicionado al país como uno de los destinos más activos de América Latina para la radicación de capital extranjero y la estructuración de proyectos a gran escala. No obstante, esta asombrosa evolución macroeconómica contrasta con un cuello de botella de carácter operativo a nivel micro: el reto de la bancarización corporativa para inversores y directivos no residentes.

La apertura de cuentas bancarias de empresa y la emisión de tarjetas de crédito para directivos extranjeros se han convertido en una de las mayores fuentes de fricción de la práctica administrativa. Para navegar con éxito por este ecosistema sin comprometer los plazos de puesta en marcha del negocio, las empresas deben comprender las razones regulatorias detrás de este comportamiento financiero y adoptar estrategias de cumplimiento preventivo de alta sofisticación técnica.

La paradoja operativa del inversionista extranjero

Mientras que la captación de inversión extranjera directa es priorizada por políticas públicas y programas gubernamentales, el sistema financiero local presenta obstáculos que han sido calificados gremialmente como un auténtico «vía crucis» documentario. En foros empresariales recientes, como los organizados por el Club de Ejecutivos del Paraguay, representantes de de agencias de inversión internacional han cuestionado severamente las trabas burocráticas que los inversores extranjeros deben enfrentar para gestiones corporativas de carácter básico.

Esta paradoja operativa genera demoras significativas que terminan por desalentar la radicación fluida de capitales. La imposibilidad de habilitar con celeridad una cuenta corriente empresarial impide la inyección de capital operativo, el pago a proveedores y la formalización contable del negocio. Sin embargo, la aparente rigidez de la banca tradicional paraguaya no responde a una falta de dinamismo comercial, sino a la estricta alineación con normativas globales y nacionales en materia de prevención de lavado de dinero y financiamiento del terrorismo (ALA/CFT).

El fenómeno del «De-risking» y la corresponsalía bancaria internacional

Para comprender la prudencia de las entidades financieras locales, es fundamental analizar el concepto técnico de de-risking (reducción o remoción del riesgo). Los bancos paraguayos dependen de relaciones sólidas con bancos corresponsales extranjeros, principalmente en los Estados Unidos y Europa, para poder procesar transacciones internacionales de divisas. Los reguladores de esas jurisdicciones extranjeras imponen multas multimillonarias y exigen a sus bancos un nivel de conocimiento de extrema rigurosidad respecto a todas las operaciones de intermediación que realicen.

Ante la complejidad y el costo de aplicar una debida diligencia ampliada a mercados percibidos con menor transparencia en el control de beneficiarios finales, los bancos globales optan frecuentemente por el de-risking.

Para un banco paraguayo, la pérdida de su corresponsalía bancaria implicaría un aislamiento financiero devastador que impediría a sus clientes importar, exportar o realizar giros internacionales.

Por consiguiente, la banca local adopta políticas de admisión sumamente conservadoras y prefiere denegar cuentas a estructuras con componentes no residentes antes de arriesgar su conexión financiera internacional.

Los estándares de GAFILAT y las exigencias de SEPRELAD

El sistema financiero de Paraguay se encuentra bajo el monitoreo permanente de los estándares de cumplimiento del Grupo de Acción Financiera de Latinoamérica (GAFILAT), cuya última evaluación mutua impuso al país la tarea de consolidar la efectividad de sus mecanismos preventivos. Como sujetos obligados ante la Secretaría de Prevención de Lavado de Dinero o Bienes (SEPRELAD), las instituciones financieras deben aplicar de manera indelegable rigurosos procedimientos de debida diligencia.

La Resolución SEPRELAD N.º 233/05 (y su posterior actualización mediante la Resolución N.º 312/06) establece que las entidades financieras deben identificar con absoluta certeza la identidad de sus clientes, el origen lícito de sus fondos y la estructura real de sus beneficiarios finales. Un aspecto crítico de la Resolución N.º 233/05 es que prohíbe taxativamente a los de intermediarios o terceros realizar la delegación de responsabilidades sobre la verificación del cliente. Cada proceso de Onboarding de un ejecutivo o corporación extranjera requiere, por tanto, un análisis manual minucioso y un expediente documentario impecable.

El laberinto administrativo del «No Residente»: Cédula, RUC y SIARA

El principal obstáculo de entrada para directivos e inversores extranjeros es el requerimiento tradicional de poseer la Cédula de Identidad paraguaya vigente para la habilitación de cuentas corrientes y la concesión de tarjetas de crédito. Los bancos paraguayos imponen como política interna que los firmantes cuenten con residencia legal formalizada en el país. Intentar abrir cuentas de servicios completos bajo el estatus de turista o no residente es un proceso complejo y, en la mayoría de los casos, infructuoso.

A esta barrera personal se suma la complejidad del registro societario corporativo. El Ministerio de Economía y Finanzas (MEF), a través de la Dirección General de Personas y Estructuras Jurídicas y de Beneficiarios Finales, exige que las asambleas, modificaciones estatutarias y beneficiarios finales sean declarados y actualizados mediante el Sistema Integrado de Administración de los Registros Administrativos (SIARA), de conformidad con la Ley N.º 6446/19 y la Ley N.º 7363/24.[1, 2] Las empresas deben registrar obligatoriamente de forma previa a su Representante Legal en el SIARA antes de poder interactuar con las administraciones públicas y entidades del sistema financiero.[3, 4] Asimismo, los inmuebles y activos registrables deben estar plenamente validados bajo el nuevo Registro Unificado Nacional (RUN) [5], lo que añade capas de fiscalización y debida diligencia de las que los bancos se valen antes de admitir a una nueva corporación.[6, 7]

La barrera doméstica: El estrangulamiento financiero de las MIPYMES locales

La problemática de la bancarización no es de carácter exclusivo para los actores extranjeros. En el plano local, las micro, pequeñas y medianas empresas (MIPYMES) —las cuales representan aproximadamente el 70 % de la población económicamente activa y abarcan a unas 250.000 unidades productivas formales en el país— enfrentan un escenario igualmente restrictivo. Las trabas burocráticas y el exceso de exigencias documentales por parte de la banca tradicional limitan de manera drástica el acceso de estas empresas a cuentas bancarias corporativas y servicios financieros avanzados.

En la práctica de los negocios locales, las pequeñas empresas denuncian de forma sistemática la imposibilidad de cumplir con requisitos que resultan desproporcionados para la escala de sus operaciones, tales como la exigencia de un garante personal en momentos de desaceleración económica o la presentación de una excesiva cantidad de documentos históricos de facturación y balances para aperturas comerciales básicas. Este fenómeno se agudiza al considerar que el 65 % de las microempresas en Paraguay operan bajo un alto grado de informalidad, lo que las excluye de manera directa de la intermediación bancaria tradicional.

El «de-risking» interno y los límites de la Cuenta Básica MIPYMES

Para mitigar estas asimetrías de inclusión y responder al dinamismo de las empresas locales, la SEPRELAD, en coordinación con el Banco Central del Paraguay (BCP) y el Viceministerio de MIPYMES, aprobó la calificación de la Cuenta Básica MIPYMES como un producto de bajo riesgo. Esta iniciativa busca simplificar sustancialmente la política KYC (Know Your Customer) mediante la validación directa de la Cédula MIPYMES vigente, reduciendo costos operativos de Onboarding.

Sin embargo, a pesar de este esfuerzo regulatorio por romper el círculo de la informalidad, la medida cuenta con límites operativos significativos.

La Cuenta Básica MIPYMES está sujeta a topes transaccionales estrictos y no habilita los servicios financieros complejos que una empresa en crecimiento requiere para su expansión, como las cuentas corrientes con chequera, operaciones en moneda extranjera o tarjetas corporativas completas. Al mismo tiempo, los bancos y financieras, obligados a cumplir con la estricta gestión de riesgos bajo las Resoluciones SEPRELAD N.º 70/19 y N.º 254/20, prefieren aplicar medidas de debida diligencia ampliada o, en su defecto, recurrir al de-risking interno, denegando o retrasando la apertura de cuentas para pequeñas empresas locales cuyo volumen de negocio no justifica el costo operativo del compliance regulatorio.

La respuesta institucional: la mesa de trabajo de Junio de 2026

Ante la urgencia de preservar la competitividad nacional y agilizar el clima de negocios en esta era post-grado de inversión, el sector público y la banca privada conformaron en junio de 2026 una mesa de trabajo estratégica. Liderada por el Viceministerio de Industria, Javier Viveros, en esta mesa participan activamente representantes de la SEPRELAD (bajo la coordinación técnica del viceministro Pablo Rojas Pichler), el Ministerio de Economía y Finanzas, el Sistema Unificado de Apertura y Cierre de Empresas (SUACE), la Asociación de Bancos del Paraguay (Asoban) y la Superintendencia de Bancos del Banco Central del Paraguay.

El objetivo de este equipo de trabajo es diseñar y presentar en un plazo máximo de 60 días un mecanismo unificado y ágil de apertura de cuentas bancarias para inversionistas extranjeros. Este procedimiento simplificado buscará reducir la burocracia y unificar los criterios documentales entre las entidades financieras, sin flexibilizar los estándares internacionales de prevención del lavado de dinero, garantizando un ecosistema financiero competitivo y alineado con los requerimientos de GAFILAT.

Estructuración jurídica y mitigación preventiva del riesgo financiero

Mientras el procedimiento unificado se implementa, las empresas no deben paralizar sus decisiones de inversión, sino adoptar un enfoque de cumplimiento preventivo estructurado. En el diseño de estas estructuras de entrada al mercado, la socia directora de Pasmor Abogados, la abogada Sandra M. Pasmor, destaca la importancia de coordinar de forma transversal las áreas societaria, regulatoria y cambiaria para preparar un expediente corporativo de alta calidad técnica que mitigue preventivamente los cuestionamientos del oficial de cumplimiento del banco.

Para mitigar con éxito el descalce temporal de la residencia y agilizar la bancarización, las corporaciones e inversores de alto patrimonio neto (HNWIs) disponen de herramientas estratégicas clave:

  • Poder Especial de Representación: La utilización de un poder de representación (Power of Attorney) inscripto legalmente permite a asesores jurídicos locales iniciar los trámites de apertura de la cuenta bancaria corporativa desde el extranjero, seleccionando las entidades financieras que mejor se adapten al modelo de negocio.
  • El Paraguay Investor Pass (Resolución MIC N.º 283/2026): Este nuevo programa de radicación permanente directa permite a los inversores internacionales obtener su estatus legal en plazos acelerados que oscilan entre 5 y 90 días, eliminando la fase de residencia temporal de dos años. A través de inversiones pasivas admisibles en el mercado de valores, bienes raíces o turismo, el inversor califica de manera inmediata para la obtención de su Cédula de Identidad paraguaya, destrabando el principal requisito exigido por la banca local.
  • Auditoría de cumplimiento tributario y corporativo previo: Garantizar que la constitución societaria, el origen lícito de los fondos y las proyecciones de distribución de dividendos estén documentados con absoluta transparencia y conforme al compliance tributario y la planificación internacional, reduce los tiempos de debida diligencia de la entidad bancaria, evitando el bloqueo preventivo del expediente.

El compliance bancario como activo competitivo

El reto de la bancarización corporativa en Paraguay demuestra que, en un mercado financiero en constante transformación, la velocidad del negocio depende directamente del rigor normativo. La digitalización de las plataformas y los nuevos esfuerzos coordinados del Gobierno y la banca privada para agilizar el Onboarding de inversores extranjeros redefinen las reglas del juego para operar en el país. En este entorno sofisticado, las empresas e inversores de gran envergadura que consideren el compliance bancario no como un obstáculo burocrático, sino como un activo de competitividad, lograrán consolidar sus operaciones bajo el más alto estándar de seguridad jurídica.

Referencias

  • Resolución SEPRELAD N.º 233/2005 y Resolución N.º 312/2006 de prevención de lavado de activos.
  • Resolución SEPRELAD N.º 70/2019 y Resolución N.º 254/2020 de gestión de riesgos para bancos y financieras.
  • Ley N.º 6446/19 de Transparencia Societaria y Registro de Beneficiarios Finales.[1, 2]
  • Resolución MIC N.º 0283/2026 reguladora del programa «Paraguay Investor Pass».[9, 10]
  • Mesa de Trabajo de la Secretaría de Prevención de Lavado de Dinero o Bienes (SEPRELAD), el Ministerio de Industria y Comercio (MIC) y Asoban, junio de 2026.
Paraguay continúa consolidándose como un destino atractivo para la inversión regional e internacional. Sin embargo, en un entorno global marcado por mayores exigencias de transparencia, cumplimiento fiscal y control regulatorio, la seguridad jurídica ya no depende únicamente de un marco legal favorable, sino de una correcta estructuración jurídica, tributaria y corporativa desde el inicio del proyecto.

En 2026, la inversión empresarial en Paraguay exige una lectura técnica integral que combine derecho corporativo, planificación fiscal y cumplimiento normativo internacional.

Seguridad jurídica: más que estabilidad normativa

La seguridad jurídica no se limita a la existencia de leyes claras. Para empresas e inversionistas, implica:

  • Previsibilidad tributaria.
  • Estructuración societaria adecuada.
  • Protección patrimonial.
  • Mitigación de riesgos regulatorios.
  • Coherencia entre normativa local e internacional.

En este sentido, Paraguay ofrece un marco atractivo, pero la diferencia entre una inversión sólida y una exposición innecesaria al riesgo está en el diseño previo.

Estructuración societaria estratégica

Uno de los primeros errores habituales es constituir sociedades sin analizar previamente:

  • El perfil del inversionista.
  • La jurisdicción de origen del capital.
  • Los tratados internacionales aplicables.
  • La proyección de distribución de utilidades.

La correcta elección entre sociedades anónimas, sociedades por acciones simplificadas u otras estructuras no es una decisión meramente formal, sino estratégica.

Una estructura mal diseñada puede generar ineficiencia fiscal o contingencias futuras ante la administración tributaria.

Planificación tributaria: cumplimiento y eficiencia

El sistema paraguayo ofrece ventajas competitivas, pero también exige coherencia técnica. La planificación tributaria no consiste en reducir impuestos sin fundamento, sino en diseñar estructuras consistentes con la actividad real del contribuyente.

En este contexto, resultan clave:

  • Impuesto a la Renta Empresarial (IRE).
  • Régimen de dividendos y utilidades.
  • Precios de transferencia.
  • Convenios para evitar la doble imposición.
  • Interacción con normativas del país de origen del inversor.

Disponen de más información de este análisis en nuestro artículo sobre Incentivos fiscales y planificación corporativa en Paraguay.

Inversión extranjera y control regulatorio

El ingreso de capital extranjero exige evaluar:

  • Regulación cambiaria.
  • Registro de inversión.
  • Normativa antilavado.
  • Requisitos sectoriales específicos.

La trazabilidad del capital y la transparencia de la estructura son elementos cada vez más relevantes, especialmente tras la mejora del perfil de riesgo país.

Sobre este punto puede consultarse nuestro análisis institucional sobre Grado de inversión y desafíos fiscales.

Protección patrimonial y responsabilidad de administradores

En proyectos empresariales de mediano y gran porte, la protección patrimonial es un componente esencial. Esto implica:

  • Definir correctamente responsabilidades societarias.
  • Establecer acuerdos de accionistas.
  • Diseñar mecanismos de resolución de conflictos.
  • Evaluar estructuras holding cuando corresponda.

Una inversión bien estructurada no solo optimiza resultados fiscales, sino que reduce exposición personal y corporativa.

Enfoque integral: derecho corporativo + tributario + internacional

La práctica demuestra que los mayores riesgos no surgen por desconocimiento de la ley, sino por la falta de coordinación entre áreas jurídicas.

Una inversión empresarial sólida en Paraguay en 2026 requiere un enfoque integrado que combine:

Esta visión integral permite anticipar contingencias y fortalecer la posición del inversor frente a eventuales fiscalizaciones o cambios regulatorios.

Paraguay ofrece oportunidades relevantes para la inversión empresarial. Sin embargo, el entorno actual exige mayor sofisticación técnica y planificación estratégica.

La seguridad jurídica efectiva no depende únicamente del marco legal, sino de cómo se estructura cada decisión empresarial desde el inicio.

En un escenario donde la administración tributaria avanza hacia mayores controles y la transparencia internacional es cada vez más exigente, la planificación preventiva se convierte en un elemento diferenciador clave.

La reciente reglamentación de la Ley de Alianza Público-Privada (APP/PPP) mediante el Decreto N.º 5441/2026, que desarrolla la Ley N.º 7452/2025, introduce precisiones relevantes en el marco jurídico aplicable a los proyectos de infraestructura y servicios estratégicos en Paraguay.

Este nuevo escenario normativo no debe interpretarse únicamente como un ajuste técnico. Se trata de una actualización estructural que impacta en la seguridad jurídica, la asignación de riesgos contractuales, la estructuración financiera de proyectos y la participación de inversores nacionales e internacionales.

En un contexto en el que Paraguay consolida su posicionamiento regional como destino de inversión, el análisis de este marco resulta fundamental para empresas constructoras, desarrolladores, fondos de inversión, estructuradores financieros y actores del comercio internacional.

1. Marco normativo actual de las Alianzas Público-Privadas

El régimen de Alianza Público-Privada (PPP) en Paraguay se configura como un mecanismo de colaboración entre el Estado y el sector privado para el desarrollo de obras de infraestructura, prestación de servicios públicos y ejecución de proyectos estratégicos.

La Ley N.º 7452/2025 actualiza el modelo previo e introduce ajustes en materia de:

  • Estructuración contractual
  • Distribución de riesgos
  • Evaluación económica y financiera
  • Mecanismos de control y supervisión
  • Transparencia y sostenibilidad fiscal

El Decreto N.º 5441/2026 reglamenta operativamente estos aspectos, definiendo procedimientos, criterios técnicos y exigencias formales que deberán observarse en futuras licitaciones y proyectos.

2. Aspectos jurídicos estratégicos de la nueva reglamentación

a) Asignación y mitigación de riesgos

Uno de los elementos centrales del régimen PPP es la adecuada asignación de riesgos entre el sector público y el privado. La reglamentación enfatiza criterios de distribución objetiva, procurando evitar traslados desproporcionados que afecten la bancabilidad del proyecto.

Desde una perspectiva jurídica, esto implica revisar cuidadosamente:

  • Riesgo de demanda
  • Riesgo regulatorio
  • Riesgo cambiario
  • Riesgo de fuerza mayor
  • Cláusulas de reequilibrio económico-financiero

La correcta estructuración contractual será determinante para evitar contingencias futuras y eventuales controversias.

b) Impacto en la estructuración financiera

El decreto introduce lineamientos que inciden en la modelización financiera de los proyectos. Esto afecta directamente la participación de bancos, organismos multilaterales y fondos de inversión.

La claridad normativa en este punto contribuye a fortalecer la percepción de estabilidad regulatoria, elemento esencial en proyectos de largo plazo.

c) Sostenibilidad fiscal y control presupuestario

En línea con las exigencias derivadas del posicionamiento internacional de Paraguay, la reglamentación incorpora mayores exigencias en materia de análisis de impacto fiscal.

Esto busca asegurar que los compromisos asumidos en contratos PPP sean compatibles con la disciplina fiscal y la sostenibilidad macroeconómica.

3. Implicancias para inversores y empresas

Para el sector privado, el nuevo marco representa tanto oportunidades como desafíos.

Oportunidades

  • Mayor previsibilidad en proyectos de infraestructura
  • Claridad en procedimientos de adjudicación
  • Fortalecimiento institucional del esquema PPP
  • Potencial expansión en sectores estratégicos (energía, logística, transporte)

Desafíos

  • Mayor exigencia técnica en la preparación de ofertas
  • Necesidad de análisis jurídico integral previo
  • Revisión exhaustiva de cláusulas contractuales
  • Evaluación de riesgos regulatorios y fiscales

En este contexto, la planificación corporativa y contractual adquiere un rol central.

4. Vinculación con el entorno de inversión en Paraguay

La modernización del régimen PPP se integra en un escenario más amplio de fortalecimiento institucional.

En particular, debe analizarse en conjunto con:

El análisis integral de estos factores permite evaluar adecuadamente la conveniencia y viabilidad de proyectos de inversión estructurados bajo el régimen PPP.

5. Prevención de controversias y mecanismos de resolución

La experiencia comparada demuestra que los contratos PPP suelen involucrar disputas complejas derivadas de:

  • Interpretación contractual
  • Modificaciones regulatorias
  • Reequilibrio económico
  • Incumplimientos parciales

En este sentido, resulta relevante considerar la interacción con la nueva Ley de Arbitraje y los mecanismos alternativos de resolución de controversias vigentes en Paraguay.

La correcta redacción contractual y la anticipación de escenarios de conflicto constituyen herramientas esenciales de gestión de riesgo jurídico.

6. Consideraciones finales

La reglamentación de la Ley de Alianza Público-Privada mediante el Decreto N.º 5441/2026 consolida un marco normativo más detallado y técnicamente estructurado para el desarrollo de proyectos estratégicos en Paraguay.

Para los actores del sector privado, este nuevo esquema exige un análisis jurídico integral que contemple no solo el texto normativo, sino también su impacto en materia fiscal, contractual y financiera.

La combinación de infraestructura, inversión extranjera, estabilidad regulatoria y disciplina fiscal posiciona al régimen PPP como una herramienta relevante dentro del ecosistema de inversión del país, siempre que se gestione adecuadamente el riesgo y la planificación estratégica.

Desde una perspectiva institucional, la evolución del régimen APP constituye un indicador del proceso de modernización normativa y fortalecimiento del entorno jurídico paraguayo.

La reciente obtención del grado de inversión por parte de Paraguay representa un avance significativo en su posicionamiento frente a los mercados financieros internacionales. Este reconocimiento, otorgado por agencias calificadoras, constituye un indicador de estabilidad macroeconómica y de menores riesgos percibidos para los inversores institucionales.

Sin embargo, el mantenimiento de este estatus exige no sólo indicadores macroeconómicos sólidos, sino también un marco fiscal, regulatorio y jurídico que responda a las expectativas de sostenibilidad, previsibilidad y cumplimiento para las empresas, grandes patrimonios y capitales extranjeros.

El significado económico y jurídico del grado de inversión

El grado de inversión se reconoce cuando una economía alcanza niveles de riesgo moderado que permiten a los inversores institucionales (fondos de pensiones, aseguradoras, bancos internacionales) ampliar su exposición al mercado sin incurrir en riesgos excesivos. Este reconocimiento impacta en:

  • Costos de financiamiento: mayor acceso a crédito con tasas más competitivas.
  • Confianza inversora: mejora en la percepción de seguridad jurídica.
  • Inversión extranjera directa: aumento de proyectos de mediano y largo plazo.

Desde la perspectiva jurídica, este estatus requiere una atención constante sobre la sostenibilidad de la política fiscal, la claridad normativa y la consistencia en la aplicación de normas tributarias y regulatorias.

Desafíos fiscales en un contexto de mayor escrutinio

Aunque Paraguay mantiene niveles de presión fiscal moderados en comparación con sus pares regionales, la consolidación del grado de inversión implica un escrutinio más riguroso sobre:

  • Eficiencia y previsibilidad de las normas tributarias.
  • Capacidad de recaudación sin distorsión económica.
  • Control de la informalidad y evasión fiscal.

Estos elementos requieren una evaluación jurídica continua de las estructuras impositivas, especialmente en el Impuesto a la Renta Empresarial y el Impuesto a la Renta Personal, así como de los mecanismos de fiscalización digital implementados por la DNIT.

La eficiencia fiscal se traduce también en mecanismos más precisos de determinación de la base imponible, así como en la modernización de procedimientos y adecuación normativa para evitar contingencias que puedan erosionar la confianza inversora.

Marco regulatorio y sostenibilidad institucional

El grado de inversión no sólo valora la situación fiscal, sino también la estabilidad normativa y la certidumbre para las inversiones. En este sentido, Paraguay enfrenta desafíos regulatorios asociados a:

  • Coherencia normativa: aseguramiento de que las leyes y reglamentos sean consistentes y predecibles.
  • Seguridad jurídica en contratos y concesiones: especialmente en sectores estratégicos como infraestructura y energía.
  • Regulación del arbitraje y solución de conflictos: con especial atención a la reciente Ley de Arbitraje y sus efectos sobre mecanismos alternativos de resolución de disputas.

La función de un marco regulatorio estable no se limita a la atracción de capital, sino a la permanencia de inversiones de largo plazo, evitando cambios inesperados que puedan afectar la estructura de proyectos en marcha.

Riesgos y oportunidades para las empresas

El grado de inversión abre oportunidades para las empresas, pero también exige culturales y estructurales de cumplimiento que deben ser analizados con detalle jurídico. Entre los principales riesgos se encuentran:

  • Contingencias tributarias no previstas, derivadas de interpretaciones divergentes de las normas tributarias.
  • Riesgos regulatorios en sectores que requieren autorizaciones o concesiones, donde la previsibilidad es clave.
  • Inconsistencias en procesos administrativos que pueden generar retrasos y disputas.

No obstante, estos riesgos pueden transformarse en oportunidades si se integran políticas de compliance tributario y regulatorio, así como estrategias de planeación corporativa que consideren tanto la normativa interna como los compromisos internacionales.

Impacto en inversiones y mercados financieros

El contexto de menor percepción de riesgo genera beneficios indirectos en términos de:

  • Acceso a instrumentos de deuda más competitivos.
  • Mejor calificación de proyectos ante instituciones financieras internacionales.
  • Mayor facilidad para estructurar financiamientos de largo plazo.

Sin embargo, estos beneficios requieren un acompañamiento jurídico-financiero robusto que contemple los matices fiscales, cambiarios y regulatorios pertinentes para cada sector económico.

Consideraciones de mediano plazo

Mirando hacia el mediano plazo, Paraguay enfrenta el desafío de mantener equilibrio entre:

  • Estabilidad fiscal y necesidades de recaudación.
  • Facilidad operativa para empresas e inversores.
  • Adaptación a nuevas tendencias de transparencia y reporting internacional.

El cumplimiento de estas exigencias jurídicas se vuelve un factor determinante para sostener el grado de inversión y consolidar la posición del país como destino atractivo para capitales de largo plazo.

Conclusión

La obtención del grado de inversión por parte de Paraguay constituye un hito que reafirma la estabilidad macroeconómica y la confianza de los mercados. Sin embargo, este reconocimiento no es un punto de llegada, sino el inicio de un proceso de consolidación institucional que exige:

  • Mayor rigor fiscal y predictibilidad normativa.
  • Políticas regulatorias estables y coherentes.
  • Mecanismos robustos de compliance y gestión de riesgos.

Para las empresas e inversores, entender el impacto jurídico de este cambio, así como sus implicancias fiscales y regulatorias, es esencial para operar con seguridad y proyectar sus decisiones en un contexto de largo plazo.

En los últimos años, Paraguay ha consolidado un posicionamiento estratégico como destino de inversión en infraestructura, energía y proyectos de asociación público-privada (APP). Este proceso se sustenta en un marco jurídico específico, estabilidad macroeconómica relativa y una creciente necesidad de modernización de servicios públicos, logística y redes energéticas.

Para inversores nacionales y extranjeros, comprender el entramado legal, contractual, fiscal y regulatorio que rige estos proyectos resulta esencial para operar con previsibilidad, mitigar riesgos y estructurar inversiones sostenibles a largo plazo.

Este artículo analiza el régimen jurídico aplicable a las APP, los proyectos energéticos y la infraestructura estratégica en Paraguay, identificando oportunidades reales de inversión y los principales desafíos legales a considerar en 2026.

Infraestructura y desarrollo económico en Paraguay

La infraestructura constituye uno de los ejes centrales del desarrollo económico paraguayo. Sectores como:

  • Transporte y logística.
  • Energía y transmisión eléctrica.
  • Agua potable y saneamiento.
  • Obras viales y urbanas.

presentan una demanda estructural de inversión, tanto pública como privada.

En este contexto, el Estado paraguayo ha promovido distintos mecanismos para canalizar capital privado hacia proyectos estratégicos, destacándose el régimen de Asociaciones Público-Privadas (APP) como instrumento clave.

Régimen jurídico de las Asociaciones Público-Privadas (APP)

El marco normativo de las APP en Paraguay se encuentra principalmente regulado por la Ley N.º 5102/2013 y sus normas reglamentarias, que establecen las bases para la participación del sector privado en el financiamiento, construcción, operación y mantenimiento de infraestructura pública.

Características esenciales del régimen APP

Desde una perspectiva jurídica, las APP se caracterizan por:

  • Distribución contractual de riesgos entre el sector público y privado.
  • Contratos de largo plazo.
  • Mecanismos de retribución vinculados a desempeño.
  • Participación de financiamiento privado.

Este modelo exige una estructuración legal precisa, tanto en materia contractual como societaria y fiscal.

Seguridad jurídica y contratos APP

La seguridad jurídica en proyectos APP depende en gran medida de:

  • La claridad del contrato.
  • La previsibilidad regulatoria.
  • Los mecanismos de solución de controversias.
  • La coherencia entre obligaciones fiscales, aduaneras y regulatorias.

En este punto, resulta relevante la evolución reciente del régimen de arbitraje en Paraguay, que fortalece los mecanismos de resolución de conflictos en contratos complejos y de inversión.

Artículo relacionado: Nueva Ley de Arbitraje en Paraguay: modernización del régimen y seguridad jurídica

Energía como sector estratégico de inversión

El sector energético paraguayo presenta particularidades que lo convierten en un foco de interés para inversores institucionales y estratégicos.

Paraguay cuenta con una de las matrices energéticas más limpias de la región, sustentada principalmente en generación hidroeléctrica, pero enfrenta desafíos en:

  • Infraestructura de transmisión.
  • Diversificación de fuentes.
  • Eficiencia energética.
  • Integración regional.

Marco legal aplicable a proyectos energéticos

Los proyectos energéticos se rigen por un conjunto de normas que abarcan:

  • Derecho administrativo.
  • Derecho corporativo.
  • Regulación sectorial.
  • Derecho tributario y aduanero.

La correcta articulación entre estos ámbitos resulta esencial para evitar contingencias legales y fiscales durante la ejecución del proyecto.

Impacto fiscal y tributario en proyectos de infraestructura y energía

Uno de los aspectos más sensibles en proyectos de infraestructura y energía es su impacto fiscal, tanto en la fase de inversión como en la de operación.

Tributación directa e indirecta

Estos proyectos suelen involucrar:

  • Impuesto a la Renta Empresarial
  • Impuesto al Valor Agregado
  • Tributos municipales
  • Regímenes especiales o incentivos

La planificación fiscal debe realizarse en coherencia con la estructura contractual y societaria del proyecto.

Componentes aduaneros

En proyectos de gran escala, la importación de maquinaria, equipos y tecnología introduce riesgos vinculados a:

  • Valoración aduanera
  • Clasificación arancelaria
  • Fiscalización digital por parte de la DNIT

Artículos relacionados del clúster aduanero:

Inversión extranjera y grandes proyectos

Los proyectos de infraestructura y energía suelen canalizarse a través de vehículos de inversión que involucran capital extranjero.

En estos casos, adquieren especial relevancia:

  • Tratados internacionales de inversión.
  • Estructuración societaria.
  • Protección jurídica del capital.
  • Repatriación de utilidades.

Artículo relacionado: Paraguay y la inversión extranjera: seguridad jurídica, incentivos fiscales y tratados vigentes

Riesgos legales frecuentes en proyectos APP e infraestructura

Desde la práctica jurídica, los principales riesgos identificados incluyen:

  • Deficiente asignación contractual de riesgos.
  • Inconsistencias fiscales y aduaneras.
  • Falta de coordinación entre normas sectoriales.
  • Debilidades en mecanismos de resolución de disputas.

Una evaluación legal integral desde etapas tempranas resulta clave para evitar conflictos posteriores.

Infraestructura, cumplimiento normativo y sostenibilidad

En 2026, los proyectos de infraestructura y energía se enfrentan además a exigencias crecientes en materia de:

  • Cumplimiento normativo.
  • Transparencia.
  • Gobernanza.
  • Sostenibilidad.

Estos factores inciden directamente en la viabilidad jurídica y financiera de los proyectos.


Paraguay ofrece oportunidades relevantes en materia de APP, energía e infraestructura, pero su aprovechamiento requiere un análisis jurídico riguroso que integre aspectos contractuales, fiscales, aduaneros y regulatorios.


Este tipo de proyectos requiere una estructuración jurídica integral, en Derecho Corporativo, de Inversión y Proyectos Estratégicos, que abarque el análisis corporativo, contractual, fiscal y regulatorio, especialmente en operaciones de inversión de mediano y largo plazo.

La correcta estructuración legal no solo reduce riesgos, sino que fortalece la seguridad jurídica del proyecto y su sostenibilidad a largo plazo.

Desde una perspectiva estratégica, estos proyectos se posicionan como un eje central del desarrollo económico paraguayo y un ámbito clave para la inversión nacional e internacional.


Referencias normativas y contextuales:

  • Ley N.º 5102/2013 de Asociaciones Público-Privadas.
  • Normativa tributaria y aduanera vigente (DNIT).
  • Marco regulatorio energético paraguayo.

Paraguay se ha consolidado en los últimos años como uno de los destinos más atractivos para la inversión extranjera en América Latina, no solo por su estabilidad macroeconómica, sino principalmente por un marco jurídico previsible, una carga fiscal competitiva y una política sostenida de apertura al capital internacional.

En un contexto regional marcado por reformas fiscales, tensiones regulatorias y mayores niveles de fiscalización, el análisis jurídico previo se vuelve determinante para empresas, inversores institucionales y grandes patrimonios que evalúan su desembarco o expansión en el país. Este artículo ofrece una visión integral y actualizada del régimen legal aplicable a la inversión extranjera en Paraguay en 2026, abordando los pilares normativos que garantizan seguridad, incentivos y protección jurídica.

Seguridad jurídica como eje del modelo paraguayo

La seguridad jurídica constituye uno de los principales activos del sistema paraguayo. A diferencia de otros países de la región, Paraguay ha mantenido una línea constante de respeto a los derechos adquiridos, estabilidad normativa y protección de la inversión privada.

Desde el punto de vista constitucional, el ordenamiento paraguayo garantiza:

  • Igualdad de trato entre capital nacional y extranjero.
  • Protección del derecho de propiedad.
  • Libertad de contratación.
  • Acceso a la tutela judicial efectiva.

Estos principios se reflejan en la práctica administrativa y judicial, generando un entorno de previsibilidad legal, altamente valorado por inversores de largo plazo.

Marco legal de la inversión extranjera en Paraguay

Paraguay no impone restricciones generales a la inversión extranjera. El capital internacional puede participar en prácticamente todos los sectores económicos, salvo limitaciones muy específicas previstas por ley.

Entre los instrumentos normativos más relevantes se destacan:

  • Ley de Inversiones.
  • Ley de Sociedades Comerciales.
  • Régimen de Maquila.
  • Ley de Alianzas Público-Privadas (APP).
  • Normativa tributaria y aduanera vigente.

Este entramado normativo permite estructurar inversiones de forma eficiente, tanto para proyectos productivos como para holdings regionales.

Incentivos fiscales aplicables a inversores extranjeros

Uno de los factores más competitivos del Paraguay es su sistema tributario, caracterizado por impuestos directos moderados y reglas claras, lo que favorece una planificación fiscal ordenada y sostenible.

Impuesto a la Renta Empresarial (IRE)

El Impuesto a la Renta Empresarial grava las rentas de fuente paraguaya con una tasa competitiva en el contexto regional, permitiendo a las empresas operar con previsibilidad y sin distorsiones fiscales significativas.

Regímenes especiales de incentivo

Paraguay cuenta con regímenes específicos que resultan especialmente atractivos para la inversión extranjera, entre los que se destacan:

  • Régimen de Maquila, orientado a la producción de bienes y servicios destinados a la exportación.
  • Incentivos a la industrialización y a proyectos de inversión productiva.
  • Beneficios fiscales para actividades estratégicas definidas por la normativa vigente.

Estos regímenes, correctamente estructurados, permiten optimizar la carga fiscal efectiva dentro de un marco plenamente legal y transparente.

Tratados internacionales y protección de la inversión

Paraguay ha suscrito diversos tratados bilaterales de inversión y convenios para evitar la doble imposición, que brindan un nivel adicional de protección jurídica al inversor extranjero.

Estos instrumentos internacionales garantizan, entre otros aspectos:

  • Trato justo y equitativo.
  • Protección contra expropiaciones sin compensación adecuada.
  • Acceso a mecanismos internacionales de resolución de controversias.

La correcta aplicación de estos tratados requiere un análisis jurídico previo riguroso, especialmente en estructuras corporativas multinacionales y operaciones transfronterizas.

Paraguay como plataforma regional de inversión

Desde una perspectiva estratégica, Paraguay se posiciona como una plataforma regional de inversión para operaciones en el Mercosur y países vecinos. Su ubicación geográfica, sumada a su régimen fiscal y estabilidad normativa, permite estructurar operaciones regionales eficientes.

Este enfoque resulta especialmente relevante para:

  • Holdings regionales.
  • Centros de servicios compartidos.
  • Plataformas logísticas, industriales y comerciales.

Riesgos jurídicos y la importancia del cumplimiento normativo

Si bien el entorno es favorable, la inversión extranjera en Paraguay exige una adecuada gestión del cumplimiento tributario, aduanero y corporativo. La creciente digitalización de los procesos de fiscalización, particularmente por parte de la DNIT, refuerza la necesidad de estructuras coherentes y debidamente documentadas.

En este contexto, resulta clave articular la inversión con políticas de cumplimiento normativo, como se desarrolla en los siguientes artículos relacionados:

Paraguay ofrece en 2026 un entorno jurídico sólido, competitivo y previsible para la inversión extranjera. La combinación de seguridad jurídica, incentivos fiscales y tratados internacionales lo posiciona como una jurisdicción estratégica dentro de América Latina.

No obstante, el aprovechamiento pleno de estas ventajas requiere un análisis jurídico integral que permita estructurar la inversión con visión de largo plazo, coherencia fiscal y cumplimiento normativo, factores determinantes para la sostenibilidad de cualquier proyecto empresarial o patrimonial.

Algunas referencias

  • Constitución Nacional de la República del Paraguay
  • Normativa tributaria y societaria vigente
  • Tratados internacionales ratificados por la República del Paraguay

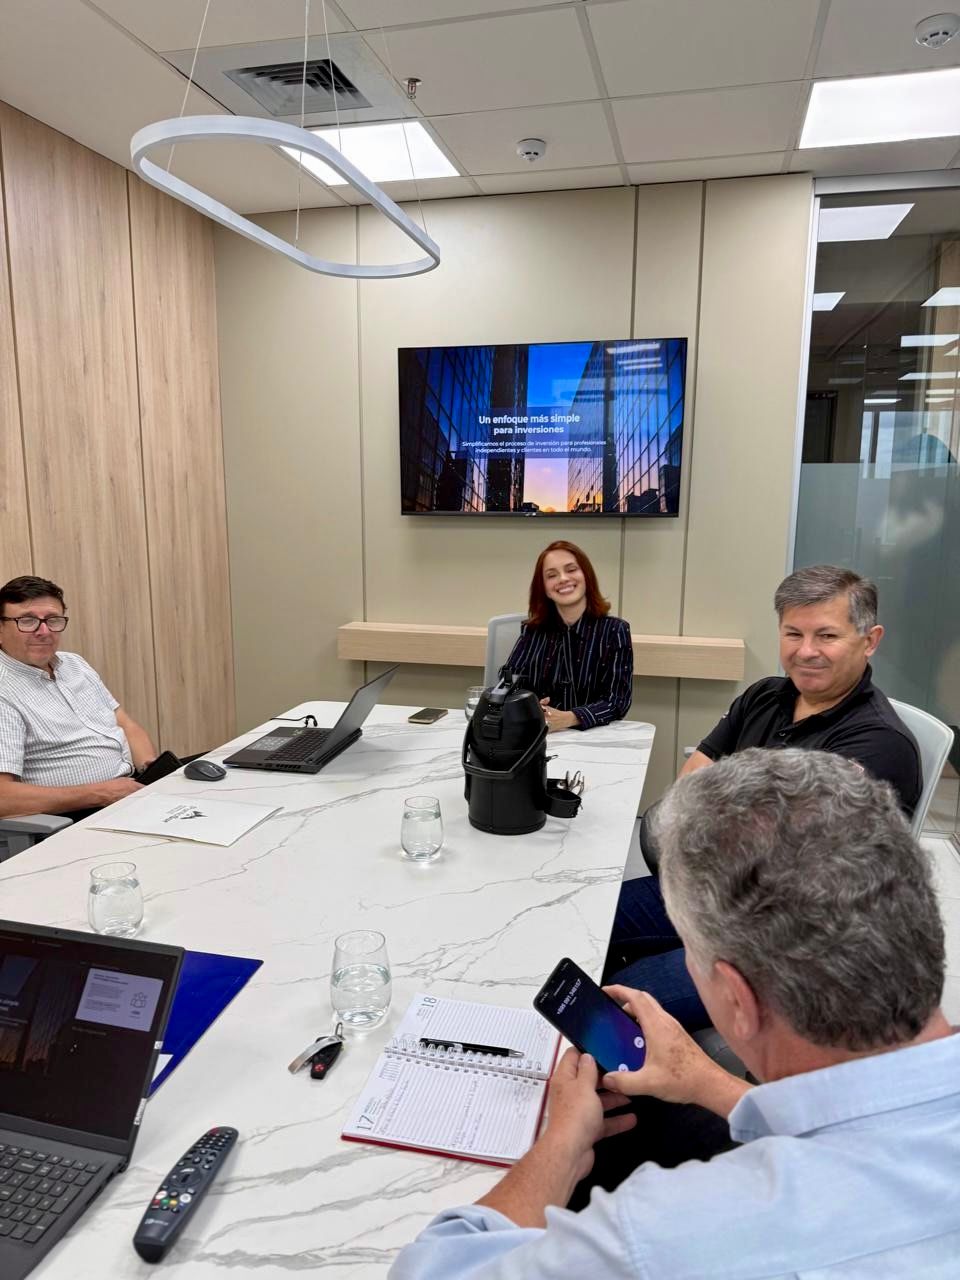
Reunión técnica estratégica: análisis jurídico y perspectivas de inversión inmobiliaria y desarrollo regional

Sandra Pasmor, Directora y Fundadora de Pasmor Abogados participó en una reunión técnica estratégica orientada al análisis del escenario actual y las perspectivas de inversión inmobiliaria y desarrollo regional en Paraguay, con proyección hacia el año 2026.

El encuentro reunió a profesionales y especialistas vinculados al desarrollo de proyectos, la inversión y la planificación estratégica, con el objetivo de evaluar tendencias económicas, oportunidades de crecimiento y los principales desafíos jurídicos que impactan en el sector inmobiliario a nivel nacional y regional.

Principales ejes de análisis

Durante la jornada se abordaron, desde una perspectiva jurídica y económica, diversos temas de interés estratégico, entre los que se destacaron:

  • El auge del mercado inmobiliario en Paraguay, consolidado como uno de los destinos más atractivos para la inversión en la región.
  • El impacto estructural de la Ruta Bioceánica en la integración regional, la logística internacional y la valorización de proyectos inmobiliarios y de infraestructura.
  • La captación de inversión extranjera para desarrollos de gran escala y los marcos legales necesarios para su estructuración.
  • La articulación entre capital, desarrollo inmobiliario y proyección de retornos, desde una visión jurídica, financiera y de sostenibilidad.
  • La expansión regional, con foco en Paraguay, Argentina, Brasil y Uruguay como eje estratégico para proyectos de inversión.

Enfoque jurídico y seguridad de las inversiones

Desde Pasmor Abogados, el análisis se centró especialmente en la estructura jurídica de los proyectos, la identificación y mitigación de riesgos legales y regulatorios, así como en la generación de marcos de seguridad jurídica que permitan acompañar la ejecución, estabilidad y sostenibilidad de inversiones de largo plazo.

El abordaje jurídico integral resulta clave en un contexto de crecimiento del sector inmobiliario y de mayor interés de inversores internacionales, donde la previsibilidad normativa y la correcta planificación legal se convierten en factores determinantes para el éxito de los proyectos.

Proyección hacia 2026

Este tipo de instancias de análisis técnico y estratégico refuerzan el compromiso de Pasmor Abogados con una práctica jurídica orientada al acompañamiento de inversiones responsables, al desarrollo estructurado de proyectos y al fortalecimiento del posicionamiento de Paraguay como destino confiable para la inversión inmobiliaria y regional.

Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados


Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados


Reunión técnica estratégica sobre inversión inmobiliaria y desarrollo regional | Pasmor Abogados