Listado de la etiqueta: Regulación Financiera

1. Lo que realmente dijo

En su audiencia de confirmación ante el Senado el 9 de noviembre, Jorge Schreiner no presentó un informe técnico ni una prueba judicial. Presentó una interpretación:

“Su negocio no es bancario, es capturar millones de datos biométricos de las personas para tener una base de datos del país y luego hacer negocios. Esos no eran banqueros, eran gente administradora de base de datos.”

Y lo ilustró con una anécdota personal: le dijo a su hija que no diera su cara en una Expo porque ese dato tiene valor.

Eso es potente retóricamente, pero hay que leerlo en su contexto: era su audiencia para ser confirmado como presidente del BCP. Necesitaba mostrarse duro, distinto a la gestión anterior, y eximir a los senadores de responsabilidad por nombrarlo.

2. Lo que sí está probado

  • Ueno fue intervenido después de que el BCP detectara el 2 de noviembre que su capital cayó muy por debajo del mínimo legal.
  • Tenía más de 3 millones de clientes y administraba cerca de 850 millones de dólares en fondos públicos, incluidos más de 300 millones del IPS.
  • Para abrir cuentas y operar, Ueno — como todos los bancos — pedía reconocimiento facial, huella y validación de identidad. Eso en sí mismo no es ilegal: es parte del KYC que exige el sistema financiero.

El problema no es que pidieran la cara. El problema es para qué, dónde se guardó, quién más la usó y quién la custodia ahora.

3. Donde la tesis de Schreiner tiene fuerza

Acá es donde su crítica sí es criteriosa y no solo discurso:

a) La biometría no se cambia.

Si te roban la contraseña, la cambiás. Si te roban la cara, la huella o el iris, no tenés cómo cambiarlos. Por eso es un dato mucho más sensible que un número de cédula.

b) Ueno no era solo un banco.

Era parte del Grupo Vázquez, con empresas de pagos, eventos, expos, retail. Si el mismo dato biométrico capturado para “abrir una cuenta” se usó para entrar a una Expo, pagar en un evento o alimentar otras empresas del grupo, ahí sí deja de ser banca y pasa a ser lo que Schreiner dice: administración de una base de datos nacional.

c) Paraguay está desprotegido legalmente.

La Ley Nº 7593/2025 de protección de datos personales todavía no entró en vigencia. Hoy solo rige la Ley N° 6534/2020, pensada para historial crediticio, no para biometría. Es decir, hoy nadie puede garantizarte con claridad qué pasa con esos 3 millones de rostros.

d) La custodia quedó en el limbo.

La información quedó en manos de los interventores del BCP, pero no hay un protocolo público, auditable, sobre borrado, anonimización o transferencia de esa base.

4. Donde hay que poner freno

  • No hay pruebas públicas de venta o uso comercial de esa base. Hasta ahora, como reconocen varios medios, no existen pruebas públicas que demuestren ese negocio paralelo. Schreiner expresó una valoración, no una conclusión judicial.
  • No confundir con teorías conspirativas. En redes, el debate ya se contaminó con especulaciones sobre Israel, Palantir, Agenda 2030, etc. Nada de eso lo dijo Schreiner ni está probado. Eso desvía la discusión real.
  • Todos los bancos y tu celular también te piden la cara. La diferencia no es la tecnología, es la gobernanza: consentimiento informado, finalidad limitada, separación entre empresas, auditoría y derecho a eliminar tu dato.

Mi opinión criteriosa

Schreiner tiene razón en el diagnóstico de fondo, aunque exagera en la forma por el momento político.

No se trata de si Ueno era “malo” por usar reconocimiento facial. Se trata de que Paraguay permitió que una empresa privada acumulara, sin una ley de datos vigente y sin un regulador con capacidad informática real, la base biométrica más grande del país, y que cuando el banco cayó, nadie sabía quién era dueño de esa base.

La pregunta que queda no es si Schreiner tiene razón retóricamente. Es esta:

¿Quién borra, audita y responde por los datos biométricos de 3 millones de paraguayos ahora que Ueno ya no existe?

Mientras eso no tenga una respuesta pública, con plazos y responsables con nombre y apellido, su frase va a seguir siendo cierta en lo más importante: el riesgo no era solo financiero, era de identidad.
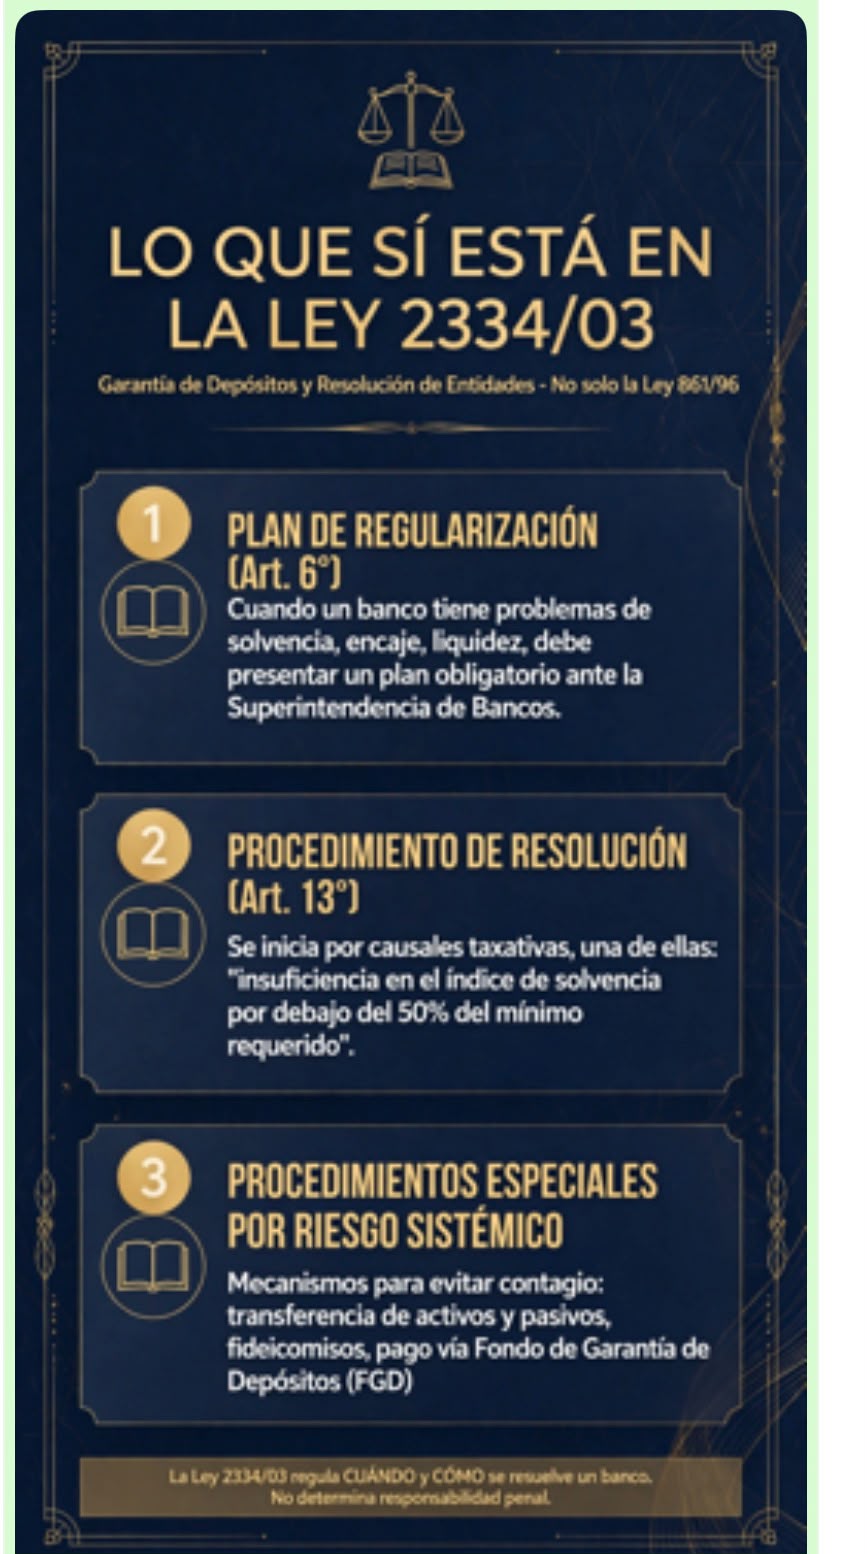
Lo que SÍ está en la ley

La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.

Ahí sí existe:

    • Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
    • Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»

La Ley N.º 2334/03 y los mecanismos de resolución bancaria

Lo que SÍ está en la ley

La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.

Ahí sí existe:

  • Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
  • Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»
  • Y también existe un capítulo entero sobre «Procedimientos Especiales en Supuestos de Riesgos Sistémicos»

Un banco sistémico es una institución financiera cuyo tamaño, complejidad e interconexión con el resto del mercado son tan grandes que su posible quiebra pondría en riesgo la estabilidad de todo el sistema financiero.

A estos bancos se les conoce en inglés con la famosa frase «too big to fail» (demasiado grandes para quebrar).

La gente se queda con la 861/96 que es la Ley General de Bancos, pero la que regula , cuándo se interviene y se cierra un banco es la Ley N.º textualmente lo que se hace es:

1. Plan de Regularización – Art. 6° Ley 2334/03

Cuando una entidad tiene problemas de solvencia, liquidez, encaje legal, etc., está obligada a presentar un Plan de Regularización a satisfacción de la Superintendencia de Bancos. Es el paso previo y obligatorio antes de cualquier resolución. Si el plan se rechaza o no se cumple, ya es causal para resolver.

2. Procedimiento de Resolución y causales – Art. 13° Ley 2334/03

Son causales de resolución, entre otras:

«b) insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido en la Ley»

No es una interpretación, es una causal taxativa. Otras causales son la suspensión de pagos y la revocatoria de autorización.

3. Procedimientos Especiales en Supuestos de Riesgos Sistémicos

La misma Ley 2334/03 trae un capítulo entero de mecanismos para que la caída de un banco no se lleve puesto a todo el sistema: transferencia de activos y pasivos a otra entidad sana, constitución de fideicomisos para titularizar cartera, pago a través del Fondo de Garantía de Depósitos, etc.

El caso Ueno y la aplicación del régimen de resolución

En el caso Ueno, lo que el BCP hizo fue aplicar justamente este régimen: verifica la causal del Art. 13, hace el balance de exclusión y resuelve. Lo penal -si hubo o no créditos injustificados a vinculadas- va por carril separado y es donde entra la presunción de inocencia

Ley N.º 2334/03 – Garantía de Depósitos y Resolución de Entidades

Ley N.º 2334/03 – Garantía de Depósitos y Resolución de Entidades

El Banco Central del Paraguay (BCP) ha presentado oficialmente la nueva familia de billetes del guaraní, marcando una reforma integral y actualización monetaria clave tras más de seis décadas. Si bien la medida representa un avance en materia de seguridad, accesibilidad e identidad cultural, su implementación exige un análisis preventivo desde el punto de vista del derecho bancario, la regulación financiera y el cumplimiento normativo para empresas y entidades sujetas a control.

Modificaciones en el cono monetario y especificaciones técnicas

El BCP confirmó la conservación del cono monetario actual, manteniendo las seis denominaciones en circulación: G. 2.000, G. 5.000, G. 10.000, G. 20.000, G. 50.000 y G. 100.000. No obstante, la emisión introduce cambios estructurales en sus soportes y dimensiones:

Inclusión del sustrato de polímero: La denominación de G. 10.000 migra a polímero plásticos, uniéndose a los billetes de G. 2.000 y G. 5.000. Los billetes de mayor valor (G. 20.000, G. 50.000 y G. 100.000) mantendrán el sustrato de algodón de alta resistencia.

Longitud progresiva e inclusión: Aunque todos los billetes conservan un ancho uniforme de 6,7 cm, adoptan un largo diferenciado y progresivo según su valor nominal (comenzando en 12,5 cm para el de G. 2.000), facilitando la identificación para personas con discapacidad visual.

Tecnología antifraude: Se incorporan elementos de seguridad de última generación, como tintas ópticamente variables, marcas de agua avanzadas y tramas táctiles en relieve.

Simbolismo e identidad: Las piezas incluyen figuras históricas, expresiones del patrimonio inmaterial paraguayo (como el tereré, el ñandutí o el poncho para’i) y ecorregiones representativas de la biodiversidad nacional en sus reversos.

Marco legal: Coexistencia y curso legal

De acuerdo con lo establecido por la banca matriz, la introducción de los nuevos billetes se realizará bajo un esquema de coexistencia con la serie anterior.

Validez plena: Los billetes tradicionales mantendrán su poder liberatorio y curso legal estricto en todo el territorio nacional de forma simultánea a la entrada progresiva de los nuevos ejemplares.

Transición gradual: Los comercios, bancos y entidades financieras están legalmente obligados a aceptar ambas series para la cancelación de obligaciones monetarias, evitando cualquier tipo de rechazo intencionado o recargo infundado.

Impacto operativo y legal para las empresas

La adecuación de los medios de pago no solo abarca aspectos logísticos, sino también implicancias en la gestión de riesgos y sistemas informáticos:

Calibración de equipos y ATMs: Las empresas del sector financiero, estaciones de servicio, cadenas retail y administradoras de cajeros automáticos deberán programar la actualización de los sensores ópticos y mecánicos en sus terminales automáticas para procesar la nueva longitud de los billetes y el nuevo sustrato del billete de G. 10.000.

Prevención de Fraude y Compliance: Los programas de prevención de activos y control interno deben actualizar sus protocolos de autenticación física para capacitar al personal de caja en el reconocimiento rápido de las nuevas marcas de seguridad. Para profundizar en la gestión de riesgos corporativos y normativas de prevención, puede consultar nuestro análisis sobre Compliance Corporativo en Paraguay.

Fuentes externas e información oficial

Banco Central del Paraguay (BCP).