Listado de la etiqueta: Banco Central del Paraguay

El debate público generado en torno al denominado caso Ueno ha puesto en el centro de la agenda empresarial y regulatoria dos cuestiones jurídicas de alta sensibilidad para el ecosistema financiero nacional: los estándares legales exigibles para la protección y custodia de datos biométricos en Paraguay y la rigurosidad técnica del régimen de intervención y resolución bancaria previsto en la legislación vigente.

Para las entidades financieras, empresas tecnológicas (fintech), directivos corporativos e inversores institucionales, resulta fundamental distinguir entre las hipótesis mediáticas y las disposiciones estrictas que rigen la seguridad de la información y la supervisión prudencial del sistema financiero paraguayo.

Protección de datos biométricos y responsabilidad corporativa en el sector financiero

La digitalización de los servicios bancarios y la incorporación de tecnologías de reconocimiento facial como mecanismo de validación de identidad (onboarding digital) implican el tratamiento de información altamente sensible. A diferencia de una contraseña convencional, los datos biométricos constituyen atributos físicos únicos e inalterables de las personas, por lo que su vulneración conlleva riesgos irreversibles.

Desde una óptica de cumplimiento normativo preventivo, las entidades que recolectan, almacenan o procesan este tipo de información deben garantizar:

Consentimiento expreso e informado: El titular de los datos debe conocer con precisión la finalidad de la recolección, los plazos de conservación y las condiciones bajo las cuales su información será resguardada o transferida a terceros proveedores tecnológicos.

Estándares de ciberseguridad y trazabilidad: Implementación de protocolos de cifrado avanzado, auditorías periódicas de vulnerabilidad y controles de acceso estrictos que impidan el uso no autorizado o la filtración de bases de datos.

Responsabilidad frente a terceros: Cuando la custodia o el procesamiento de datos se delega a proveedores externos, la entidad financiera mantiene su deber legal de diligencia y supervisión continua sobre la cadena de tratamiento.

Para profundizar en las obligaciones empresariales vinculadas a la prevención de riesgos tecnológicos y normativos, recomendamos consultar nuestro análisis sobre responsabilidad penal de las personas jurídicas y programas de Compliance Corporativo en Paraguay.

El régimen legal de intervención y resolución bancaria: La Ley N.º 2334/03

De manera paralela al debate sobre la privacidad de los datos, la coyuntura ha reavivado el interés técnico sobre los mecanismos legales diseñados para salvaguardar el ahorro público y la estabilidad del sistema financiero. En Paraguay, esta materia se encuentra regulada de forma específica por la Ley N.º 2334/2003, «De Garantía de Depósitos y Resolución de Entidades de Intermediación Financiera Sujetas de la Ley General de Bancos, Financieras y Otras Entidades de Crédito».

Esta normativa establece un procedimiento reglado, progresivo y estrictamente técnico que excluye cualquier margen de discrecionalidad, estructurándose en etapas claramente diferenciadas:

  • Plan de Regularización: Ante el detectamiento de deficiencias patrimoniales, de liquidez o infracciones a las normas prudenciales, la Superintendencia de Bancos exige a la entidad la presentación y ejecución de un plan de saneamiento bajo supervisión intensiva.
  • Causales de Resolución Bancaria: Únicamente cuando se verifican causales taxativas —como la insolvencia manifiesta, la inviabilidad o incumplimiento del plan de regularización, o la reducción crítica del patrimonio efectivo— el Directorio del Banco Central del Paraguay (BCP) dispone la resolución de la entidad.
  • Mecanismos de exclusión de activos y pasivos: La ley prioriza la continuidad operativa de los depósitos y la protección de los ahorristas mediante la transferencia de activos y pasivos privilegiados hacia otras entidades solventes del sistema, minimizando el impacto sistémico.

Supervisión prudencial y certidumbre jurídica para el mercado

La solidez institucional del marco regulatorio financiero constituye uno de los pilares de la seguridad jurídica del país. El cumplimiento estricto de las normas prudenciales y de gobierno corporativo permite que las entidades operen bajo parámetros internacionales de solvencia y transparencia.

Para conocer las disposiciones reglamentarias y circulares vigentes emitidas por la autoridad monetaria y de supervisión financiera, puede consultar el sitio oficial del Banco Central del Paraguay (BCP). Asimismo, puede explorar nuestro análisis sobre el clima de inversión y la certidumbre jurídica en Paraguay.

Conclusiones preventivas para directivos y entidades reguladas

La convergencia entre innovación tecnológica y regulación financiera exige a las empresas adoptar matrices de riesgo integrales. La gobernanza de datos personales y el respeto irrestricto a las normativas de supervisión bancaria no son meros requisitos formales, sino activos estratégicos indispensables para preservar la confianza del mercado y la continuidad del negocio.
Ante el inicio del procedimiento de resolución de Ueno Bank S.A. dispuesto por el Banco Central del Paraguay (BCP) mediante la Resolución N.º 1, Acta N.º 49 del 2 de noviembre de 2026, la Dirección Nacional de Ingresos Tributarios (DNIT) emitió la Resolución General DNIT N.º 60/2026. La normativa busca mitigar el impacto operativo y financiero en empresas, contribuyentes y operadores de comercio exterior que mantenían fondos o cuentas recaudadoras vinculadas a dicha entidad.

Sin embargo, una lectura imprecisa de la norma puede exponer a las compañías a sanciones por contravención, recargos por mora e intereses moratorios. Resulta indispensable distinguir entre el traslado general del calendario impositivo, el régimen de exclusión de responsabilidad por fuerza mayor y aquellas obligaciones fiscales que conservan intactos sus plazos originales.

Nuevo calendario excepcional para Declaraciones Juradas Determinativas

En su artículo 1.º, la Resolución General DNIT N.º 60/2026 dispone el traslado excepcional de las fechas de vencimiento correspondientes al mes de noviembre de 2026 únicamente para la presentación de Declaraciones Juradas Determinativas y el pago de los impuestos respectivos (tales como el IVA o el IRE, según corresponda), conforme a la terminación del RUC:

  • Terminación de RUC 0 y 1: del 9 de noviembre al 16 de noviembre de 2026.
  • Terminación de RUC 2: del 11 de noviembre al 17 de noviembre de 2026.
  • Terminación de RUC 3: del 13 de noviembre al 17 de noviembre de 2026.
  • Terminación de RUC 4: del 16 de noviembre al 19 de noviembre de 2026.
  • Terminación de RUC 5: del 17 de noviembre al 19 de noviembre de 2026.
  • Terminación de RUC 6: del 19 de noviembre al 23 de noviembre de 2026.
  • Terminación de RUC 7: del 23 de noviembre al 24 de noviembre de 2026.
  • Terminación de RUC 8: del 23 de noviembre al 25 de noviembre de 2026.
  • Terminación de RUC 9: del 25 de noviembre al 26 de noviembre de 2026.

Obligaciones tributarias que NO fueron prorrogadas

El punto de mayor riesgo operativo para los departamentos contables y financieros radica en el artículo 2.º de la resolución. La administración tributaria establece expresamente que el traslado del calendario de noviembre no alcanza a las siguientes obligaciones, las cuales mantienen sus vencimientos ordinarios conforme a la Resolución General N.º 38/2020:

Declaraciones Juradas Informativas: incluyendo el registro mensual de comprobantes (RG N.º 90/2021) y demás reportes informativos periódicos.

Retenciones tributarias: tanto la presentación de la declaración jurada como el ingreso efectivo de las retenciones practicadas en carácter de agente de retención.

Anticipos de impuestos: cuotas de anticipos del Impuesto a la Renta Empresarial (IRE) u otros tributos sujetos a este régimen.

Facilidades de pago vigentes: cuotas de fraccionamientos o acuerdos de pago previamente suscritos con la administración.

Asumir erróneamente que la prórroga abarca la totalidad del calendario fiscal de noviembre derivará automáticamente en la generación de accesorios legales y la pérdida de beneficios en planes de facilidades de pago.

Exclusión de responsabilidad por fuerza mayor y medidas aduaneras

Para aquellos contribuyentes y operadores que demuestren una afectación directa por la indisponibilidad de fondos depositados en la entidad bancaria en resolución, la RG DNIT N.º 60/2026 habilita un mecanismo específico de exclusión de responsabilidad por fuerza mayor, cuya solicitud podrá presentarse hasta el 4 de diciembre de 2026.

La admisión de este pedido no extingue la deuda tributaria, pero produce efectos jurídicos relevantes para la continuidad operativa de la empresa:

Fijación de nuevos vencimientos sin recargos: se establecen nuevas fechas de cumplimiento sin aplicación de multas por mora ni intereses moratorios, con posibilidad de extensión hasta el 29 de enero de 2027.

Continuidad documental y fiscal: durante la tramitación, la DNIT podrá emitir el Certificado de Cumplimiento Tributario con observaciones y autorizar el timbrado e impresión de comprobantes de venta.

Diferimiento y resguardo en operaciones aduaneras: para importadores, exportadores y despachantes de aduana afectados, se habilita el diferimiento de obligaciones aduaneras hasta el cierre del ejercicio, suspendiéndose además la ejecución de garantías y la inhabilitación o suspensión en los registros de operadores de comercio exterior.

Cabe advertir que la normativa incorpora una cláusula estricta de control: si la administración comprobara falsedad en las circunstancias declaradas o el intento de incluir obligaciones ajenas a la indisponibilidad bancaria, la solicitud quedará sin efecto de pleno derecho, reactivándose la totalidad de las sanciones.

Recomendaciones de cumplimiento preventivo para empresas

Desde una perspectiva de gestión de riesgos fiscales, las empresas deben auditar de inmediato su matriz de vencimientos de noviembre para separar las declaraciones determinativas de aquellas obligaciones excluidas del beneficio (especialmente retenciones y registros informativos). Asimismo, quienes opten por invocar la causal de fuerza mayor deberán documentar fehacientemente los saldos inmovilizados al 2 de noviembre de 2026 y su vinculación directa con las obligaciones declaradas.

En Pasmor Abogados asistimos a empresas nacionales e internacionales en la estructuración de presentaciones ante la DNIT, revisión de cumplimiento tributario y defensa preventiva frente a contingencias fiscales y aduaneras.

1. Lo que realmente dijo

En su audiencia de confirmación ante el Senado el 9 de noviembre, Jorge Schreiner no presentó un informe técnico ni una prueba judicial. Presentó una interpretación:

“Su negocio no es bancario, es capturar millones de datos biométricos de las personas para tener una base de datos del país y luego hacer negocios. Esos no eran banqueros, eran gente administradora de base de datos.”

Y lo ilustró con una anécdota personal: le dijo a su hija que no diera su cara en una Expo porque ese dato tiene valor.

Eso es potente retóricamente, pero hay que leerlo en su contexto: era su audiencia para ser confirmado como presidente del BCP. Necesitaba mostrarse duro, distinto a la gestión anterior, y eximir a los senadores de responsabilidad por nombrarlo.

2. Lo que sí está probado

  • Ueno fue intervenido después de que el BCP detectara el 2 de noviembre que su capital cayó muy por debajo del mínimo legal.
  • Tenía más de 3 millones de clientes y administraba cerca de 850 millones de dólares en fondos públicos, incluidos más de 300 millones del IPS.
  • Para abrir cuentas y operar, Ueno — como todos los bancos — pedía reconocimiento facial, huella y validación de identidad. Eso en sí mismo no es ilegal: es parte del KYC que exige el sistema financiero.

El problema no es que pidieran la cara. El problema es para qué, dónde se guardó, quién más la usó y quién la custodia ahora.

3. Donde la tesis de Schreiner tiene fuerza

Acá es donde su crítica sí es criteriosa y no solo discurso:

a) La biometría no se cambia.

Si te roban la contraseña, la cambiás. Si te roban la cara, la huella o el iris, no tenés cómo cambiarlos. Por eso es un dato mucho más sensible que un número de cédula.

b) Ueno no era solo un banco.

Era parte del Grupo Vázquez, con empresas de pagos, eventos, expos, retail. Si el mismo dato biométrico capturado para “abrir una cuenta” se usó para entrar a una Expo, pagar en un evento o alimentar otras empresas del grupo, ahí sí deja de ser banca y pasa a ser lo que Schreiner dice: administración de una base de datos nacional.

c) Paraguay está desprotegido legalmente.

La Ley Nº 7593/2025 de protección de datos personales todavía no entró en vigencia. Hoy solo rige la Ley N° 6534/2020, pensada para historial crediticio, no para biometría. Es decir, hoy nadie puede garantizarte con claridad qué pasa con esos 3 millones de rostros.

d) La custodia quedó en el limbo.

La información quedó en manos de los interventores del BCP, pero no hay un protocolo público, auditable, sobre borrado, anonimización o transferencia de esa base.

4. Donde hay que poner freno

  • No hay pruebas públicas de venta o uso comercial de esa base. Hasta ahora, como reconocen varios medios, no existen pruebas públicas que demuestren ese negocio paralelo. Schreiner expresó una valoración, no una conclusión judicial.
  • No confundir con teorías conspirativas. En redes, el debate ya se contaminó con especulaciones sobre Israel, Palantir, Agenda 2030, etc. Nada de eso lo dijo Schreiner ni está probado. Eso desvía la discusión real.
  • Todos los bancos y tu celular también te piden la cara. La diferencia no es la tecnología, es la gobernanza: consentimiento informado, finalidad limitada, separación entre empresas, auditoría y derecho a eliminar tu dato.

Mi opinión criteriosa

Schreiner tiene razón en el diagnóstico de fondo, aunque exagera en la forma por el momento político.

No se trata de si Ueno era “malo” por usar reconocimiento facial. Se trata de que Paraguay permitió que una empresa privada acumulara, sin una ley de datos vigente y sin un regulador con capacidad informática real, la base biométrica más grande del país, y que cuando el banco cayó, nadie sabía quién era dueño de esa base.

La pregunta que queda no es si Schreiner tiene razón retóricamente. Es esta:

¿Quién borra, audita y responde por los datos biométricos de 3 millones de paraguayos ahora que Ueno ya no existe?

Mientras eso no tenga una respuesta pública, con plazos y responsables con nombre y apellido, su frase va a seguir siendo cierta en lo más importante: el riesgo no era solo financiero, era de identidad.

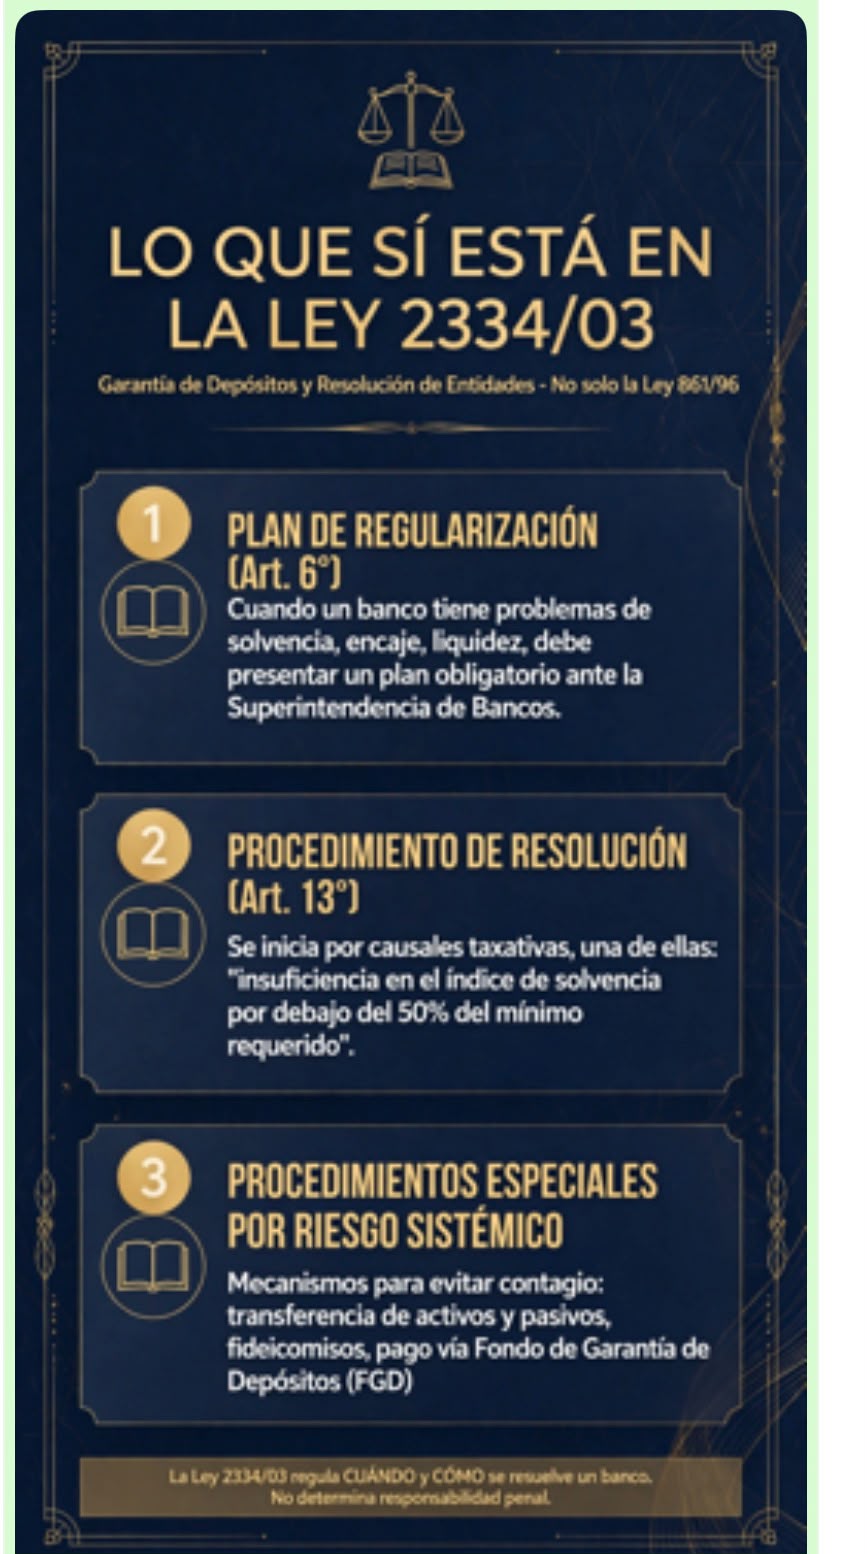
Lo que SÍ está en la ley

La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.

Ahí sí existe:

    • Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
    • Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»

La Ley N.º 2334/03 y los mecanismos de resolución bancaria

Lo que SÍ está en la ley

La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.

Ahí sí existe:

  • Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
  • Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»
  • Y también existe un capítulo entero sobre «Procedimientos Especiales en Supuestos de Riesgos Sistémicos»

Un banco sistémico es una institución financiera cuyo tamaño, complejidad e interconexión con el resto del mercado son tan grandes que su posible quiebra pondría en riesgo la estabilidad de todo el sistema financiero.

A estos bancos se les conoce en inglés con la famosa frase «too big to fail» (demasiado grandes para quebrar).

La gente se queda con la 861/96 que es la Ley General de Bancos, pero la que regula , cuándo se interviene y se cierra un banco es la Ley N.º textualmente lo que se hace es:

1. Plan de Regularización – Art. 6° Ley 2334/03

Cuando una entidad tiene problemas de solvencia, liquidez, encaje legal, etc., está obligada a presentar un Plan de Regularización a satisfacción de la Superintendencia de Bancos. Es el paso previo y obligatorio antes de cualquier resolución. Si el plan se rechaza o no se cumple, ya es causal para resolver.

2. Procedimiento de Resolución y causales – Art. 13° Ley 2334/03

Son causales de resolución, entre otras:

«b) insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido en la Ley»

No es una interpretación, es una causal taxativa. Otras causales son la suspensión de pagos y la revocatoria de autorización.

3. Procedimientos Especiales en Supuestos de Riesgos Sistémicos

La misma Ley 2334/03 trae un capítulo entero de mecanismos para que la caída de un banco no se lleve puesto a todo el sistema: transferencia de activos y pasivos a otra entidad sana, constitución de fideicomisos para titularizar cartera, pago a través del Fondo de Garantía de Depósitos, etc.

El caso Ueno y la aplicación del régimen de resolución

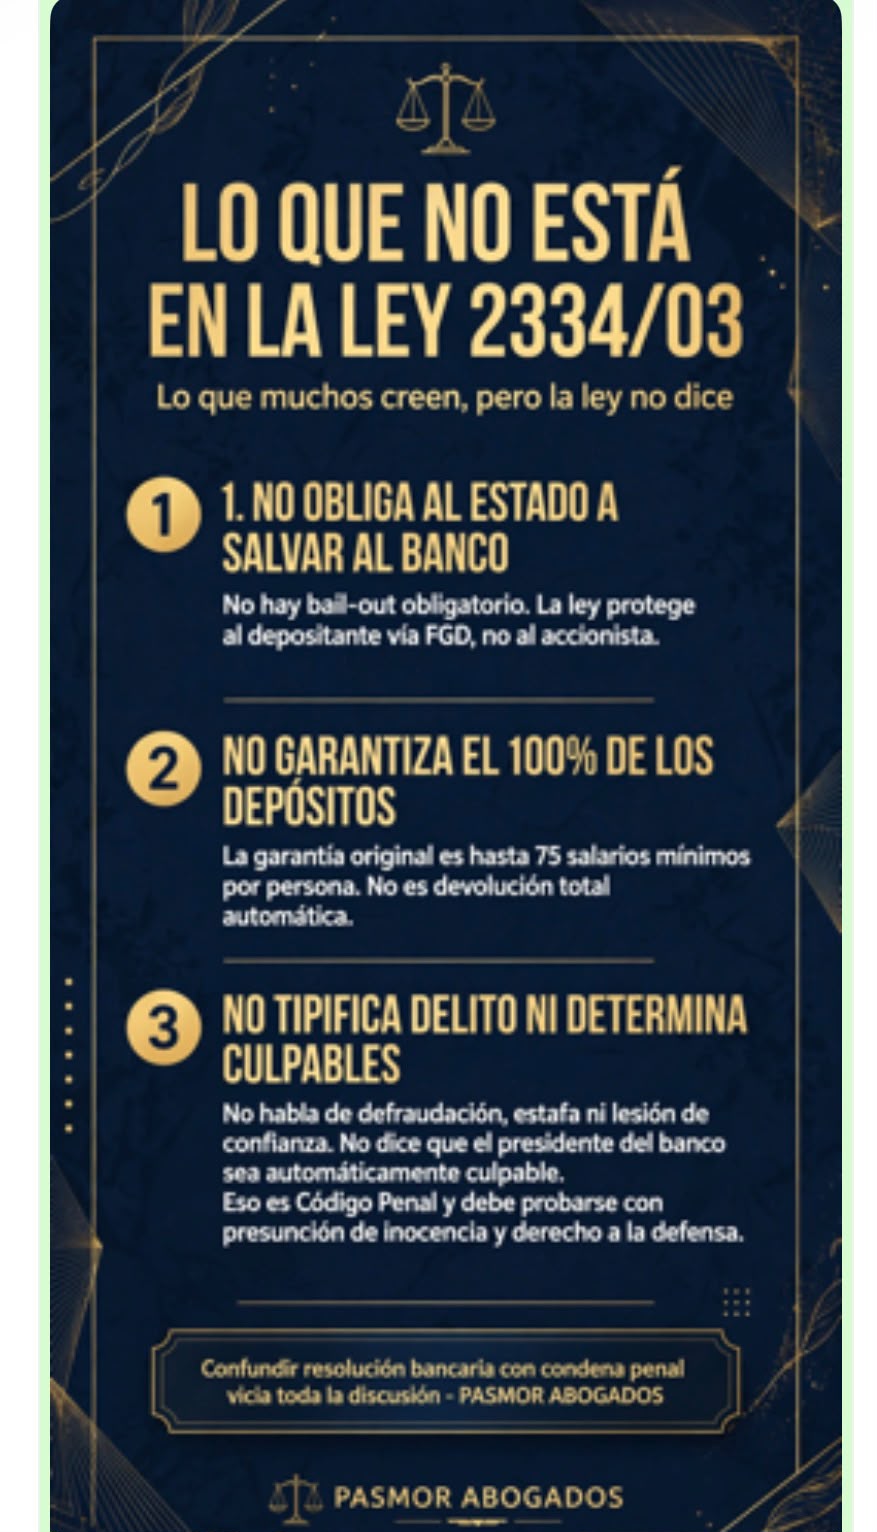
En el caso Ueno, lo que el BCP hizo fue aplicar justamente este régimen: verifica la causal del Art. 13, hace el balance de exclusión y resuelve. Lo penal -si hubo o no créditos injustificados a vinculadas- va por carril separado y es donde entra la presunción de inocencia

Ley N.º 2334/03 – Garantía de Depósitos y Resolución de Entidades

Ley N.º 2334/03 – Garantía de Depósitos y Resolución de Entidades

El Banco Central del Paraguay (BCP) ha presentado oficialmente la nueva familia de billetes del guaraní, marcando una reforma integral y actualización monetaria clave tras más de seis décadas. Si bien la medida representa un avance en materia de seguridad, accesibilidad e identidad cultural, su implementación exige un análisis preventivo desde el punto de vista del derecho bancario, la regulación financiera y el cumplimiento normativo para empresas y entidades sujetas a control.

Modificaciones en el cono monetario y especificaciones técnicas

El BCP confirmó la conservación del cono monetario actual, manteniendo las seis denominaciones en circulación: G. 2.000, G. 5.000, G. 10.000, G. 20.000, G. 50.000 y G. 100.000. No obstante, la emisión introduce cambios estructurales en sus soportes y dimensiones:

Inclusión del sustrato de polímero: La denominación de G. 10.000 migra a polímero plásticos, uniéndose a los billetes de G. 2.000 y G. 5.000. Los billetes de mayor valor (G. 20.000, G. 50.000 y G. 100.000) mantendrán el sustrato de algodón de alta resistencia.

Longitud progresiva e inclusión: Aunque todos los billetes conservan un ancho uniforme de 6,7 cm, adoptan un largo diferenciado y progresivo según su valor nominal (comenzando en 12,5 cm para el de G. 2.000), facilitando la identificación para personas con discapacidad visual.

Tecnología antifraude: Se incorporan elementos de seguridad de última generación, como tintas ópticamente variables, marcas de agua avanzadas y tramas táctiles en relieve.

Simbolismo e identidad: Las piezas incluyen figuras históricas, expresiones del patrimonio inmaterial paraguayo (como el tereré, el ñandutí o el poncho para’i) y ecorregiones representativas de la biodiversidad nacional en sus reversos.

Marco legal: Coexistencia y curso legal

De acuerdo con lo establecido por la banca matriz, la introducción de los nuevos billetes se realizará bajo un esquema de coexistencia con la serie anterior.

Validez plena: Los billetes tradicionales mantendrán su poder liberatorio y curso legal estricto en todo el territorio nacional de forma simultánea a la entrada progresiva de los nuevos ejemplares.

Transición gradual: Los comercios, bancos y entidades financieras están legalmente obligados a aceptar ambas series para la cancelación de obligaciones monetarias, evitando cualquier tipo de rechazo intencionado o recargo infundado.

Impacto operativo y legal para las empresas

La adecuación de los medios de pago no solo abarca aspectos logísticos, sino también implicancias en la gestión de riesgos y sistemas informáticos:

Calibración de equipos y ATMs: Las empresas del sector financiero, estaciones de servicio, cadenas retail y administradoras de cajeros automáticos deberán programar la actualización de los sensores ópticos y mecánicos en sus terminales automáticas para procesar la nueva longitud de los billetes y el nuevo sustrato del billete de G. 10.000.

Prevención de Fraude y Compliance: Los programas de prevención de activos y control interno deben actualizar sus protocolos de autenticación física para capacitar al personal de caja en el reconocimiento rápido de las nuevas marcas de seguridad. Para profundizar en la gestión de riesgos corporativos y normativas de prevención, puede consultar nuestro análisis sobre Compliance Corporativo en Paraguay.

Fuentes externas e información oficial

Banco Central del Paraguay (BCP).