El régimen legal de intervención y resolución bancaria en Paraguay: lo que establece la Ley N.º 2334/03
Lo que SÍ está en la ley
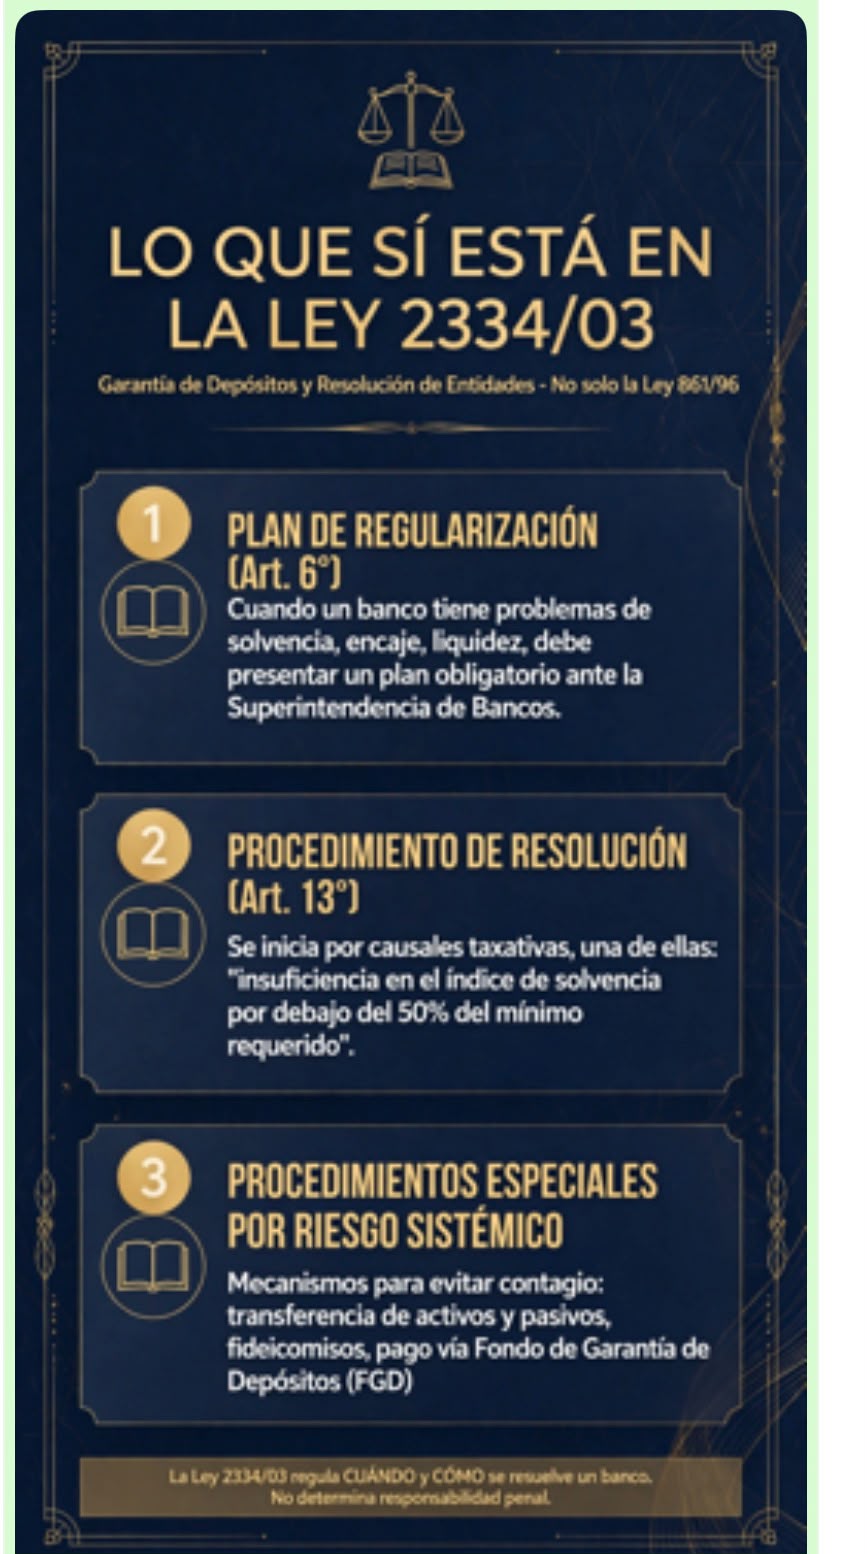
La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.
Ahí sí existe:
-
- Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
- Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»
La Ley N.º 2334/03 y los mecanismos de resolución bancaria
Lo que SÍ está en la ley
La ley que aplica acá no es solo la 861/96, es la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades.
Ahí sí existe:
- Un Plan de Regularización cuando un banco tiene problemas de solvencia, encaje, etc.
- Un Procedimiento de Resolución que se inicia cuando el banco incurre en una causal. Una de esas causales es justamente: «insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido»
- Y también existe un capítulo entero sobre «Procedimientos Especiales en Supuestos de Riesgos Sistémicos»
Un banco sistémico es una institución financiera cuyo tamaño, complejidad e interconexión con el resto del mercado son tan grandes que su posible quiebra pondría en riesgo la estabilidad de todo el sistema financiero.
A estos bancos se les conoce en inglés con la famosa frase «too big to fail» (demasiado grandes para quebrar).
La gente se queda con la 861/96 que es la Ley General de Bancos, pero la que regula , cuándo se interviene y se cierra un banco es la Ley N.º textualmente lo que se hace es:
1. Plan de Regularización – Art. 6° Ley 2334/03
Cuando una entidad tiene problemas de solvencia, liquidez, encaje legal, etc., está obligada a presentar un Plan de Regularización a satisfacción de la Superintendencia de Bancos. Es el paso previo y obligatorio antes de cualquier resolución. Si el plan se rechaza o no se cumple, ya es causal para resolver.
2. Procedimiento de Resolución y causales – Art. 13° Ley 2334/03
Son causales de resolución, entre otras:
«b) insuficiencia en el índice de solvencia por debajo del cincuenta por ciento (50%) del mínimo requerido en la Ley»
No es una interpretación, es una causal taxativa. Otras causales son la suspensión de pagos y la revocatoria de autorización.
3. Procedimientos Especiales en Supuestos de Riesgos Sistémicos
La misma Ley 2334/03 trae un capítulo entero de mecanismos para que la caída de un banco no se lleve puesto a todo el sistema: transferencia de activos y pasivos a otra entidad sana, constitución de fideicomisos para titularizar cartera, pago a través del Fondo de Garantía de Depósitos, etc.
El caso Ueno y la aplicación del régimen de resolución
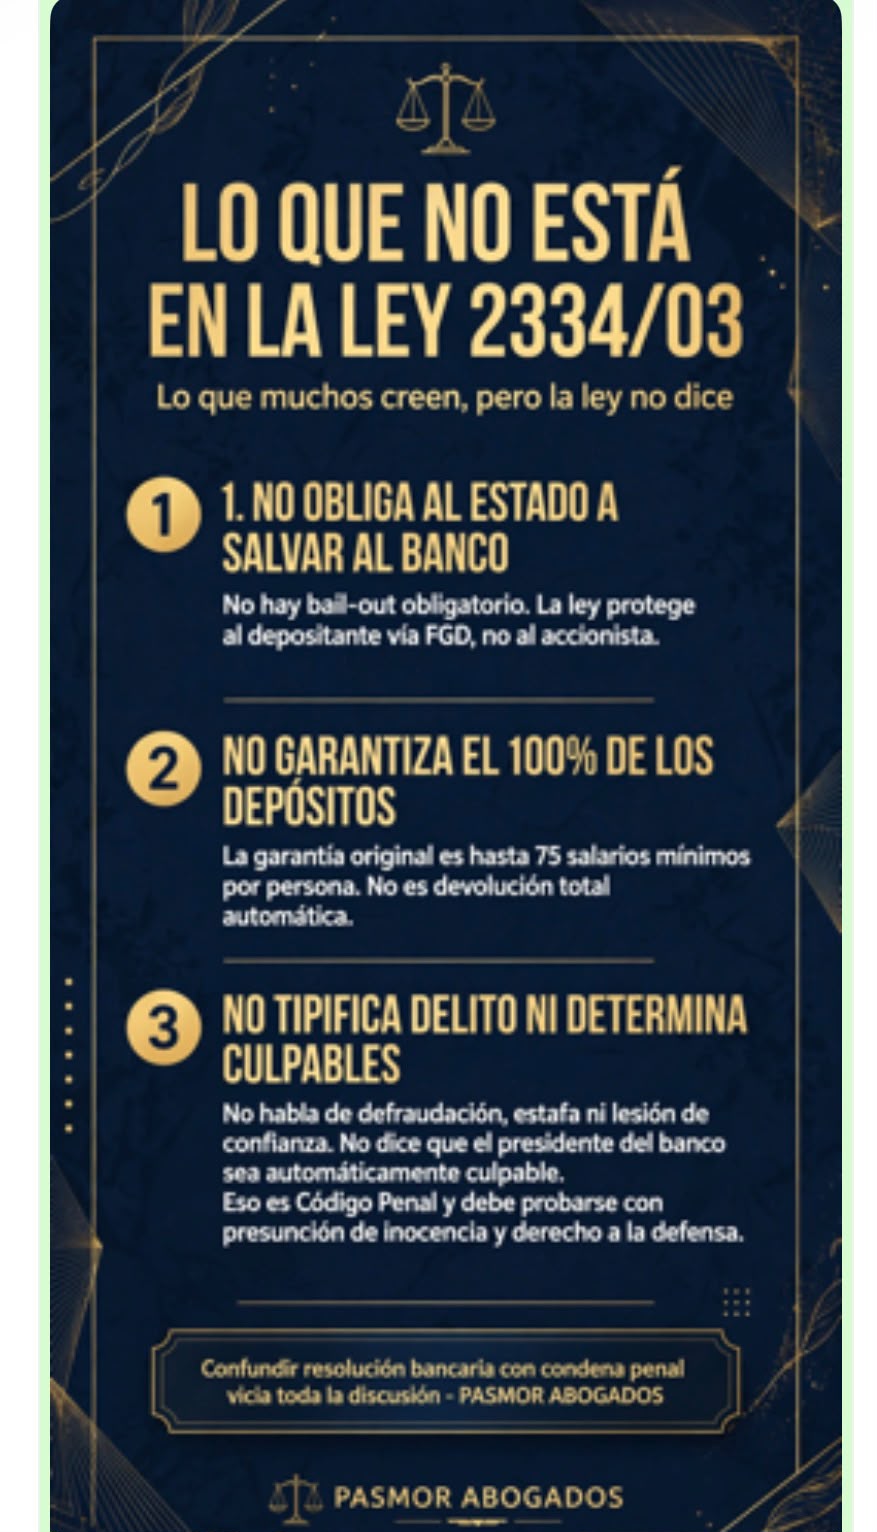
En el caso Ueno, lo que el BCP hizo fue aplicar justamente este régimen: verifica la causal del Art. 13, hace el balance de exclusión y resuelve. Lo penal -si hubo o no créditos injustificados a vinculadas- va por carril separado y es donde entra la presunción de inocencia